

Bilanço Nasıl Okunur? İşletme Sahipleri İçin 10 Temel Gösterge ve 2026'da Dikkat Edilecek Noktalar
Kâr eden her şirket finansal olarak güçlü değildir. Bilançoda öncelikle incelenmesi gereken on göstergeyi, enflasyon düzeltmesinin yapılmadığı 2026 bilançolarındaki etkileri ve ortaklardan alacakların cari oranı nasıl yanılttığını bir örnek üzerinden ele aldık.
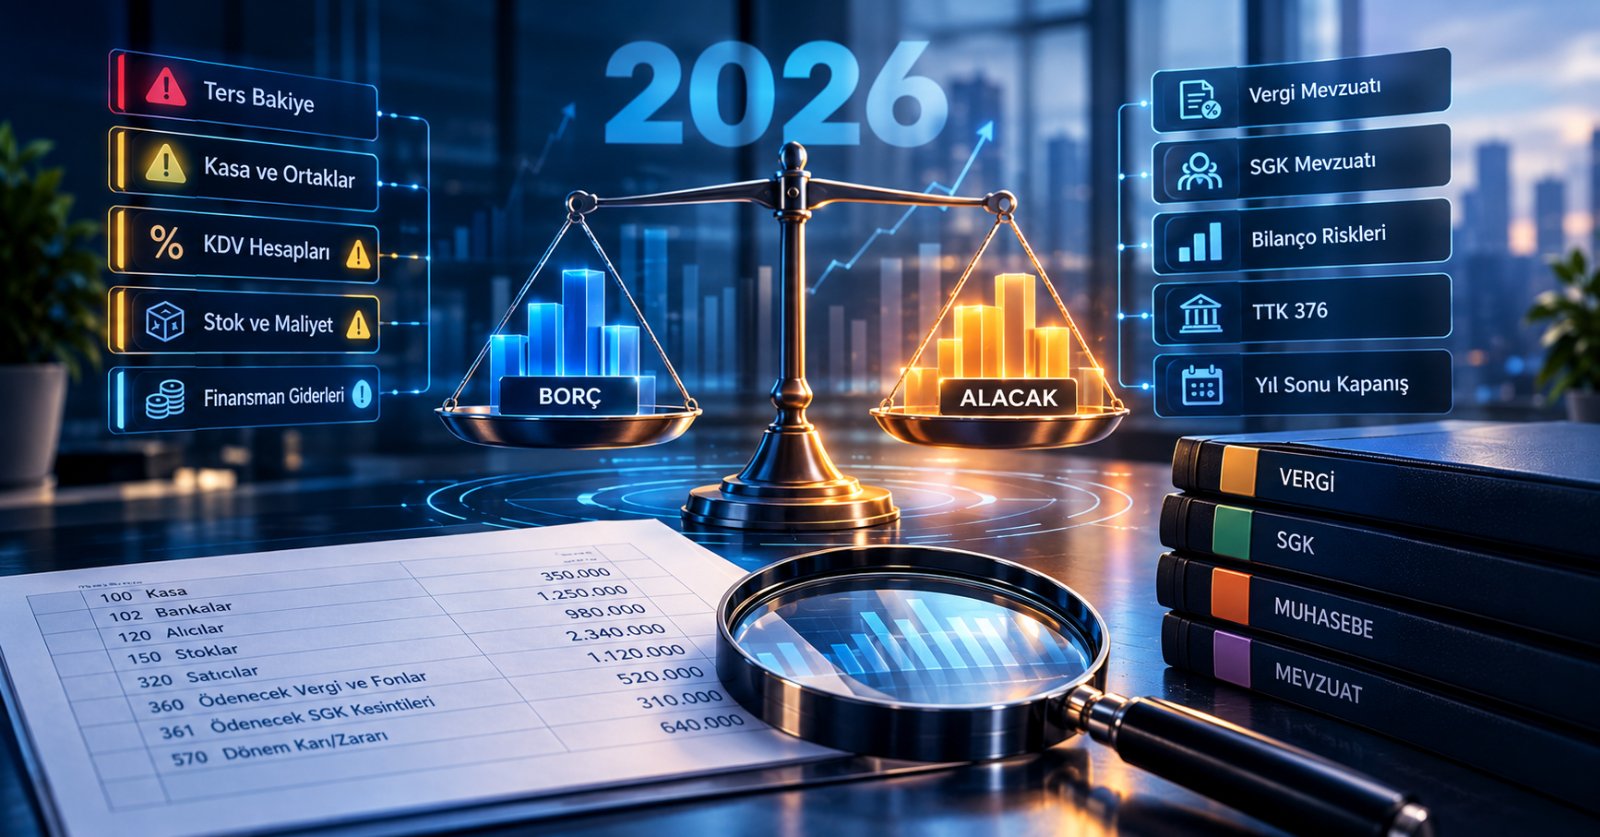
Şirketiniz kâr ediyor olabilir. Bu, finansal olarak güçlü olduğu anlamına gelmez.
Yüksek ciroya sahip bir şirket nakit sıkışıklığı yaşayabilir. Kârlı görünen bir işletme borçlarını çevirmekte zorlanabilir. Özkaynağı güçlü görünen bir şirketin varlıklarının önemli bölümü tahsil edilemeyen alacaklardan ya da ortaklara verilmiş paradan oluşabilir.
Bilanço bu yüzden yalnızca yıl sonunda hazırlanıp dosyalanan bir tablo olarak görülmemelidir. İşletme sahibinin ve yöneticilerin düzenli aralıklarla okuması gereken bir yönetim belgesidir.
Likidite: kısa vadede ödeme gücü
1. Net işletme sermayesi
Dönen varlıklar − Kısa vadeli yabancı kaynaklar
İşletmenin kısa vadeli borçlarını ödedikten sonra elinde kalan hareket alanını gösterir. Negatif olması bir uyarıdır; ancak sektörün faaliyet döngüsü, tahsilat ve ödeme vadeleriyle birlikte değerlendirilmelidir.
2. Cari oran
Dönen varlıklar ÷ Kısa vadeli yabancı kaynaklar
Kısa vadeli borçların dönen varlıklarla ne ölçüde karşılanabildiğini ölçer. Yüksek bir cari oran tek başına yeterli değildir; dönen varlıkların ne kadarının gerçekten nakde dönüşebileceğine bakmak gerekir.
3. Asit-test oranı
(Dönen varlıklar − Stoklar) ÷ Kısa vadeli yabancı kaynaklar
Stokların satılmasını beklemeden kısa vadeli borçların karşılanma gücünü gösterir. Stok ağırlıklı işletmelerde cari oranla birlikte okunmalıdır.
4. Nakit oranı
(Hazır değerler + Menkul kıymetler) ÷ Kısa vadeli yabancı kaynaklar
En likit varlıklarla ödeme gücünü gösterir. Bloke mevduat ya da teminata verilmiş tutarlar bu hesapta dikkate alınmamalıdır.
Finansman yapısı: borç ve özkaynak dengesi
5. Finansal kaldıraç oranı
Toplam yabancı kaynaklar ÷ Toplam aktifler
Varlıkların ne kadarının borçla finanse edildiğini gösterir. Borçluluğun yüksek olması tek başına olumsuz değildir; faiz maliyeti, vade yapısı ve nakit yaratma gücüyle uyumlu olup olmadığına bakılmalıdır. Yabancı kaynakların özkaynağı aştığı durumlarda finansman gider kısıtlaması (KVK md. 11/1-i) da gündeme gelir.
6. Özkaynak oranı
Özkaynaklar ÷ Toplam aktifler
Varlıkların ne ölçüde işletmenin kendi kaynaklarıyla finanse edildiğini gösterir. Özkaynakların zayıflaması, TTK md. 376 kapsamında sermaye kaybı ve borca batıklık değerlendirmesini de gündeme getirir.
7. Kısa vadeli borçların toplam borçlara oranı
Kısa vadeli yabancı kaynaklar ÷ Toplam yabancı kaynaklar
Borçların ne kadarının bir yıl içinde ödenmesi gerektiğini gösterir. Finansal riski toplam borç kadar borcun vadesi de belirler.
Varlık kalitesi: rakamın arkasında ne var?
8. Alacak tahsil süresi
Ticari alacaklar ÷ Net satışlar × 365
Satış bedelinin ortalama kaç günde tahsil edildiğini gösterir. Sürenin uzaması, kârın nakde dönüşmediğinin ilk işaretidir. Alacak yaşlandırması, vadesi geçmiş tutarlar ve şüpheli alacaklar da birlikte incelenmelidir.
9. Stok devir süresi
Stoklar ÷ Satışların maliyeti × 365
Stokların ortalama kaç günde satıldığını gösterir. Yavaş hareket eden ya da değer kaybeden stoklar işletme sermayesini bağlar; bilanço rakamı fiilî sayım sonuçlarıyla karşılaştırılmalıdır.
10. Ortaklardan alacaklar (131 hesap)
Ortaklardan alacaklar ÷ Dönen varlıklar
Küçük ve orta ölçekli işletmelerde sık karşılaşılan bir durumdur: ortaklara verilen tutarlar dönen varlıkların içinde görünür ve cari oranı olduğundan güçlü gösterir. Oysa bu tutarların kısa vadede şirkete dönmesi çoğu zaman beklenmez. Faizsiz ya da emsalin altında faizle kullandırılan tutarlar transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı (KVK md. 13) kapsamında değerlendirilebilir; bu nedenle adat hesaplanması ve faturalandırılması gerekir.
2026 bilançolarında dikkat edilecek üç nokta
- Enflasyon düzeltmesi yapılmıyor. VUK geçici 37. madde gereği 2025, 2026 ve 2027 hesap dönemlerinde mali tablolar enflasyon düzeltmesine tabi tutulmuyor. Son düzeltme 2024 yılı sonu bilançosunda yapıldığı için duran varlıklar ve stoklar güncel değerlerinin altında görünebiliyor.
- Yeniden değerleme özkaynağı artırır. VUK mükerrer 298/Ç kapsamında yapılan yeniden değerleme özkaynak oranını yükseltir; ancak bu artış işletmeye yeni nakit girişi anlamına gelmez.
- TTK 376'daki geçici düzenleme uzatıldı. 10 Ekim 2026 tarihli Resmî Gazete'de yayımlanan Tebliğ ile, ödenmemiş yabancı para borçlardan doğan kur farkı zararlarının sermaye kaybı hesabında dikkate alınmayabilmesine ilişkin düzenleme 1 Ocak 2028'e uzatıldı.
Örnek: aynı bilanço, farklı sonuçlar
Dönem sonu verileri: hazır değerler 1,5; ticari alacaklar 4; stoklar 5; ortaklardan alacaklar 1,5; dönen varlıklar 12; toplam aktif 30; kısa vadeli borçlar 10; toplam borçlar 21; özkaynak 9; net satışlar 24 ve satışların maliyeti 18 milyon TL.
| Gösterge | Değer |
|---|---|
| Net işletme sermayesi | 2 milyon TL |
| Cari oran | 1,20 |
| Asit-test oranı | 0,70 |
| Nakit oranı | 0,15 |
| Finansal kaldıraç | %70 |
| Özkaynak oranı | %30 |
| Kısa vadeli borç payı | %48 |
| Alacak tahsil süresi | 61 gün |
| Stok devir süresi | 101 gün |
İlk bakışta dönen varlıklar kısa vadeli borçları karşılıyor. Ancak ortaklardan alacaklar dışarıda bırakıldığında cari oran 1,05'e, asit-test oranı 0,55'e düşüyor. Kısa vadeli borçların yalnızca yüzde 15'i nakitle karşılanabiliyor ve varlıkların yüzde 70'i borçla finanse edilmiş durumda.
Bu tablo tek başına bir kriz anlamına gelmez. Ancak yönetimin öncelikle tahsilat hızına, stokların nakde dönüşme süresine, ortaklara verilen tutarların geri dönüşüne ve borç vadelerine bakması gerekir.
Yönetim açısından sorulması gereken sorular
- Bu kârın ne kadarı nakde dönüştü?
- Önümüzdeki 90 günde hangi ödemelerimiz var ve bunları hangi kaynakla karşılayacağız?
- Alacaklarımızı vadesinde tahsil edebiliyor muyuz?
- Ortaklara verilen tutarlar bilançoda ne kadar yer tutuyor?
- Borçlanma yapımız ve vadelerimiz faaliyetimizle uyumlu mu?
Bilanço geçmiş dönemin fotoğrafıdır; doğru okunduğunda gelecek dönemin kararlarına yön verir. Bu göstergeleri yalnızca yıl sonunda değil, her çeyrek dönem sonunda izlemek sorunları büyümeden görmeyi sağlar.
Bu göstergeleri kendi bilançonuz ya da mizanınızla hesaplamak için ücretsiz Bilanço Analizi aracımızı kullanabilirsiniz: https://evgtechworks.com/araclar/bilanco-analizi/
 HazırlayanErgün Volkan GüvenMali Müşavir
Bu haber genel bilgilendirme amacı taşır; esas olan ilgili resmî metinlerdir. Somut durumlar için bir mali müşavire danışılması önerilir.