Borcu Olmayan Şirket Neden Zor Duruma Düşer?
Bilançosu güçlü, borcu olmayan bir şirketin de finansal tablolara yansımayan riskleri vardır. Bu riskler nasıl fark edilir ve ölçülür?
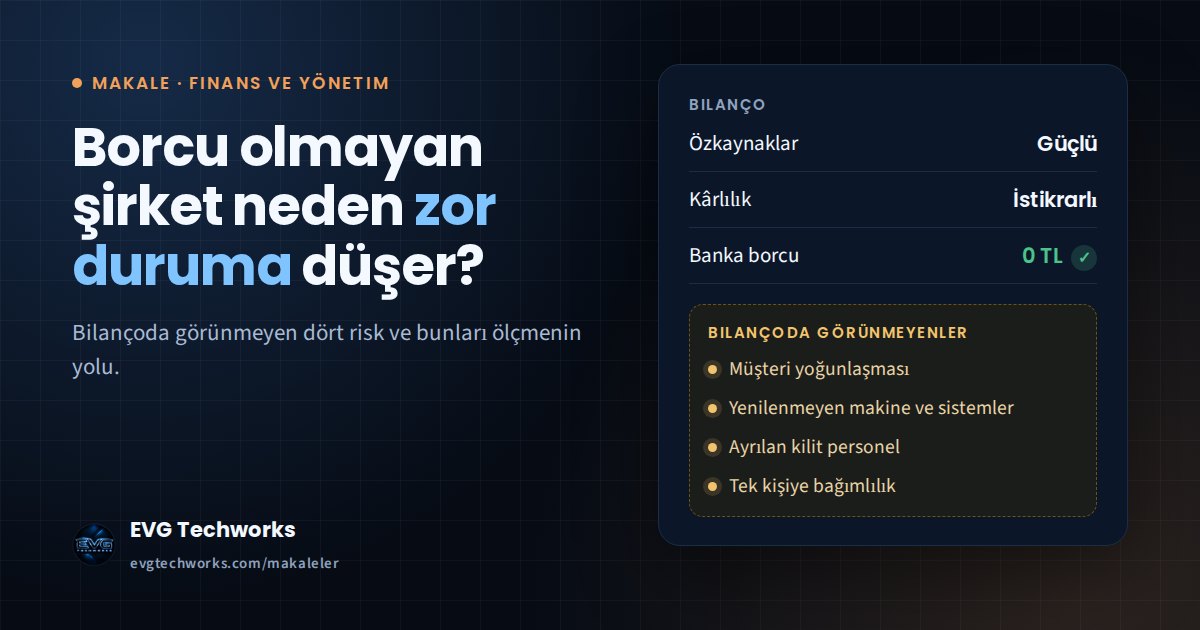
Bir şirketin bütün borçlarını ödediğini düşünün.
Bankalara borcu yok. Vergisini zamanında ödüyor. Özkaynakları güçlü, kârlılığı istikrarlı.
Bu tablo, kredi verenler ve ortaklar açısından ilk bakışta güven vericidir. Ancak bilançonun söylemediği şeyler de var.
Muhasebe neyi kaydetmez?
Finansal tablolar, muhasebe ve finansal raporlama standartlarına göre kayda alınması gereken varlıkları, yükümlülükleri, gelirleri ve giderleri gösterir. Ancak işletmenin karşı karşıya olduğu her operasyonel ve stratejik risk, bilançoda ayrı bir kalem olarak yer almaz.
Örneğin aşağıdaki durumlar, tek başlarına bilançoda borç veya karşılık olarak kaydedilmesi gereken bir yükümlülük oluşturmaz:
- Cironun büyük kısmının birkaç müşteriye bağlı olması
- Makine ve sistemlerin yenilenmemesi
- İşi bilen personelin ayrılmaya başlaması
- Şirketin tek bir kişinin bilgisine ve ilişkilerine dayanması
Bu riskler her zaman doğrudan finansal tablolara yansımaz. Ancak zamanla gelir kaybı, maliyet artışı, nakit akışında bozulma veya varlıklarda değer düşüklüğü olarak finansal sonuç doğurabilir. Bu aşamaya gelindiğinde önlem almak hem daha maliyetli hem de daha zor hâle gelir.
Bir örnek
Yıllık 100 milyon TL ciro yapan, borcu olmayan bir şirket düşünün. Cirosunun 60 milyon TL'si üç müşteriden geliyor; her birinin payı 20 milyon TL.
Şirketin değişken giderleri cironun %70'i, sabit giderleri ise yıllık 22 milyon TL olsun. Bu durumda yıllık kârı 8 milyon TL'dir.
Müşterilerden biri başka bir tedarikçiye yönelir ve kaybedilen satış telafi edilemezse ciro 80 milyon TL'ye iner. Değişken giderler satışla birlikte azalır, ancak sabit giderler aynı kalır. Her 100 TL'lik satışın 30 TL'si sabit giderleri karşılamaya ve kâra kalıyordu; bu nedenle kaybedilen 20 milyon TL'lik satış, kârdan 6 milyon TL götürür. Kâr 8 milyon TL'den 2 milyon TL'ye düşer.
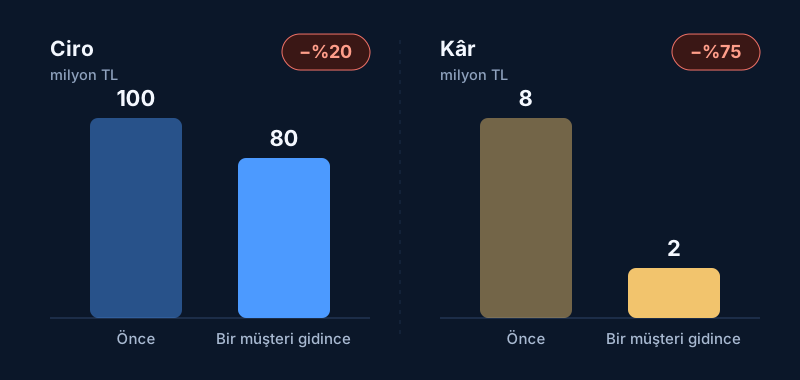
Yani ciro %20 azalırken kâr %75 azalır. Geçen yılın güçlü bilançosu bu düşüşü tek başına engelleyemez.
Örnekteki rakamlar kurgusaldır.
Bu yoğunlaşma riski bilançonun borç kalemlerinde görünmez. Müşteri bazlı satış analiziyle ise önceden tespit edilebilir.
Görünmeyen riski ölçmek için dört soru
Bu riskler bilançoda görünmez, ama ölçülebilir.
- Müşteri yoğunlaşması: Cironuzun yüzde kaçı en büyük üç müşterinizden geliyor?
- Yatırım yeterliliği: Son üç yılda yaptığınız yatırımlar, eskiyen makine ve sistemlerinizi yenilemeye yetti mi?
- Kilit personel kaybı: Son iki yılda kilit çalışanlarınızdan kaçı ayrıldı?
- Kişiye bağımlılık: Siz ya da en önemli yöneticiniz üç ay işin başında olmasa şirket aynı şekilde çalışır mı?
Bu soruların yanıtı yalnızca bilançoda bulunmaz. Muhasebe kayıtları, bordrolar, müşteri bazlı satış analizleri, yatırım planları ve operasyonel süreçler birlikte değerlendirilmelidir.
Sonuç
Güçlü bir bilanço bugün nerede durduğunuzu gösterir. Bu gücü gelecekte de koruyabilmek ise finansal tablolara henüz yansımamış riskleri zamanında fark edip yönetebilmenize bağlıdır.
Mali tablolarınızı incelerken borçlarınıza baktığınız kadar, borç olarak görünmeyen bağımlılıklarınıza da bakmanızı öneririm.
Sizin şirketinizde bu dört sorudan hangisinin yanıtı en zor?
Bu makaleyi paylaşın
Makalelerde yer alan görüşler yazarlarına aittir. İçerik genel bilgilendirme amacı taşır; somut durumlar için bir mali müşavire danışılması önerilir.