

Fed 28 Ekim Kararı: Faiz Sabit Bekleniyor, Gözler Aralıkta – Dolar ve Altın İçin Senaryolar
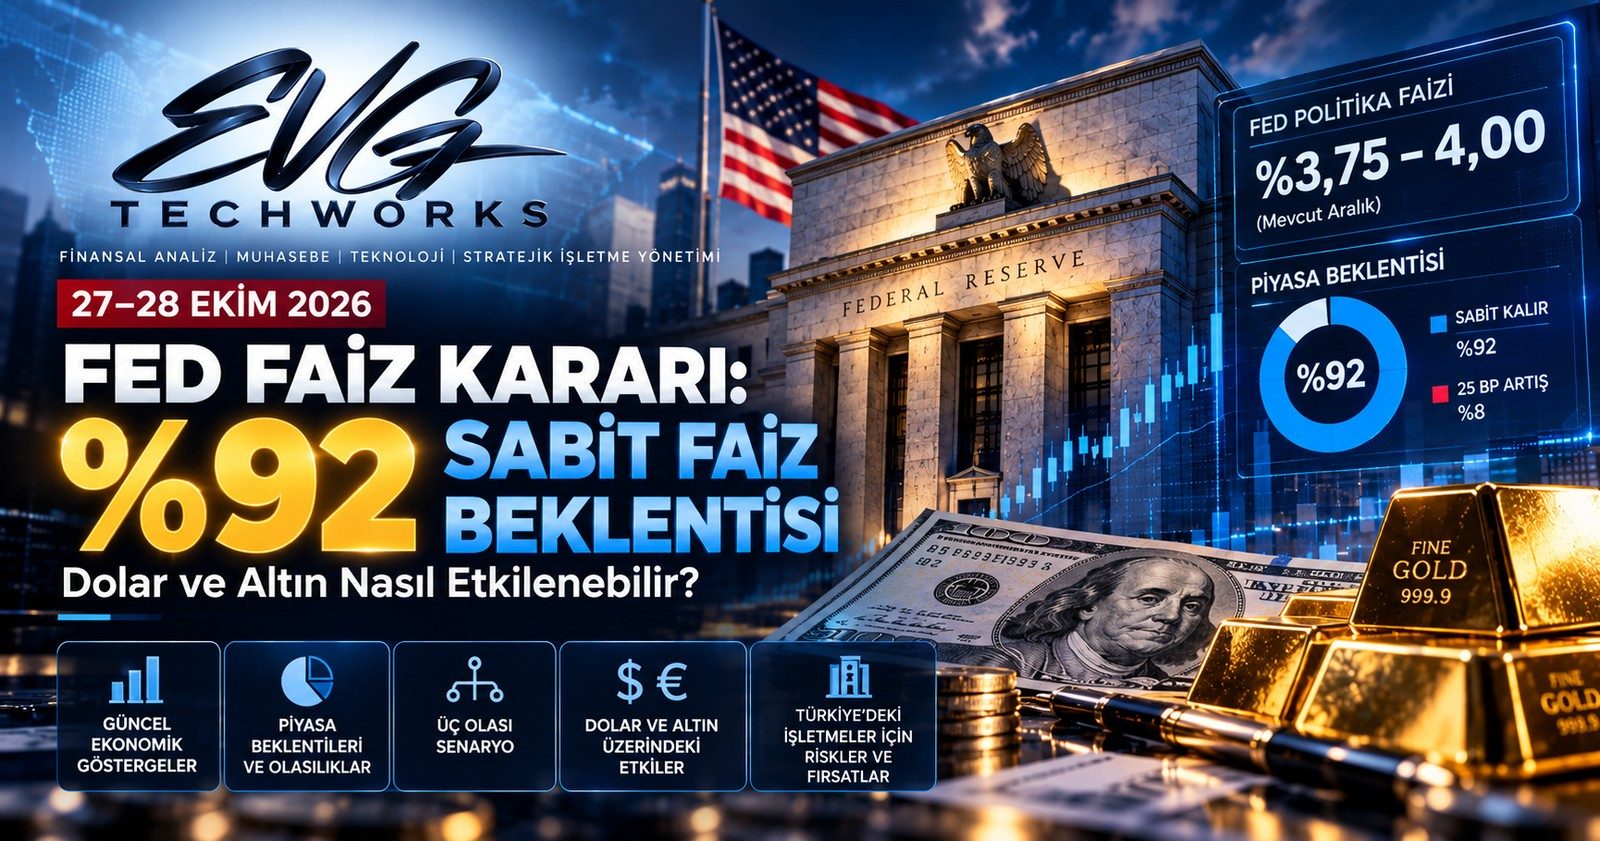
Fed'in 28 Ekim toplantısında faizi %3,75–4,00 aralığında sabit tutması bekleniyor; asıl soru aralık. Ekonomist ve piyasa beklentileri, ABD verileri, dolar ve altın senaryoları ile kur değişiminin işletmelerin nakit ihtiyacına etkisi.
Yayın tarihi: 23 Ekim 2026
Piyasa verilerinin referans tarihi: 23 Ekim 2026
ABD Merkez Bankasının (Fed) 27–28 Ekim 2026 toplantısında faizleri sabit bırakması güçlü ana senaryo olarak öne çıkıyor. Ancak piyasalar açısından asıl belirleyici unsur, ekim kararından çok aralık ayına ilişkin verilecek mesajlar olabilir. Dolar, ons altın, gram altın ve Türkiye'deki işletmelerin finansman koşulları açısından olası gelişmeleri değerlendiriyoruz.
1. Fed faiz kararı öncesinde son durum
ABD Merkez Bankası (Fed), 15–16 Eylül 2026 toplantısında politika faizini 25 baz puan artırarak %3,75–4,00 aralığına yükseltti. Karar oy birliğiyle alındı.
Bu karar, Fed'in enflasyon risklerine karşı yeniden parasal sıkılaşma yönünde adım attığını gösterdi.
27–28 Ekim toplantısı öncesinde ekonomistlerin ve finansal piyasaların ağırlıklı beklentisi ise yeni faiz artışının ertelenerek ekonomik göstergelerin izlenmesi yönünde.
Ancak burada önemli bir ayrım bulunuyor:
Faizlerin sabit tutulması, para politikasının gevşetildiği veya faiz artışlarının sona erdiği anlamına gelmiyor.
Ekim toplantısında faizlerin sabit tutulmasını ana senaryo olarak değerlendiriyoruz. Bu tahmin hem ekonomist anketleri hem de vadeli işlemler piyasasındaki fiyatlamalarla destekleniyor.
2. Piyasa beklentileri: Ekimde sabit faiz, aralıkta artış mı?
Reuters'ın 16–20 Ekim 2026 tarihlerinde gerçekleştirdiği ankette, 100 ekonomistin 94'ü Fed'in ekim toplantısında politika faizini %3,75–4,00 aralığında sabit bırakmasını bekliyor.
Vadeli işlemler piyasasından türetilen beklentiler de benzer bir tablo ortaya koyuyor.
23 Ekim 2026 tarihli piyasa fiyatlaması:
| 28 Ekim faiz kararı | Hesaplanan olasılık |
|---|---|
| Faiz %3,75–4,00 aralığında sabit kalır | %92,0 |
| Faiz 25 baz puan artırılır | %8,0 |
Kaynak: Investing.com Fed Rate Monitor, 23 Ekim 2026, 05.45 ABD Doğu Saati. Olasılıklar Fed Funds vadeli işlemlerinden türetilmektedir.
Bu rakamlar piyasanın mevcut fiyatlamasını yansıtıyor; Fed'in kesin kararını veya bizim hesapladığımız bağımsız bir tahmin modelini temsil etmiyor.
Aralık ayında nasıl bir tablo bekleniyor?
Asıl dikkat çekici değişim aralık beklentilerinde yaşanıyor. Reuters anketinde 100 ekonomistin 100'ü aralık toplantısında faiz artışı bekliyor. Bir ay önceki ankette bu görüşte olanlar yarının altındaydı.
Fed'in Eylül 2026 ekonomik projeksiyonlarında da 2026 yıl sonu için medyan politika faizi %4,1 düzeyinde. Bu, yıl sonuna kadar faizin %4,00–4,25 aralığına, yani bir artış daha yapılarak yükseltilmesine karşılık geliyor.
Aynı projeksiyonlarda Fed, 2026 yıl sonu için PCE enflasyonunu %3,7, çekirdek PCE enflasyonunu %3,4 olarak öngörüyor. Bu oranların son açıklanan değerlerin (%3,4 ve %3,0) üzerinde olması, Fed'in enflasyonun kısa vadede daha da yükselebileceğini öngördüğünü gösteriyor.
23 Ekim tarihli piyasa fiyatlamasında ise 9 Aralık toplantısı sonrasında oluşabilecek faiz aralıklarına ilişkin dağılım şöyle:
| Aralık toplantısı sonrası faiz aralığı | Piyasa olasılığı |
|---|---|
| %3,75–4,00 | %21,5 |
| %4,00–4,25 | %72,3 |
| %4,25–4,50 | %6,2 |
Bu dağılım yalnızca aralık toplantısında alınacak kararın değil, ekim ve aralık toplantılarının birlikte oluşturabileceği faiz seviyesinin fiyatlamasıdır.
Önemli bir fark: Piyasa, yıl sonuna kadar en az bir faiz artışına yaklaşık %78,5 olasılık veriyor (%72,3 + %6,2). Ekonomistlerin ise tamamı artış bekliyor. Ekonomistler piyasadan daha şahin bir tablo çiziyor. Bu fark, aralık öncesinde açıklanacak enflasyon ve istihdam verilerinin piyasa fiyatlamasını hızla değiştirebileceğine işaret ediyor.
Ana senaryomuz: Ekim ayında faizlerin sabit kalması, aralık ayına kadar ise ilave sıkılaşma beklentisinin korunması.
Bununla birlikte yeni enflasyon verileri, iş gücü piyasasındaki gelişmeler ve Fed yetkililerinin açıklamaları bu görünümü değiştirebilir.
3. ABD ekonomik göstergeleri ne söylüyor?
Fed'in kararlarında iki temel hedef bulunuyor: fiyat istikrarı ve azami istihdam.
23 Ekim itibarıyla açıklanmış başlıca göstergeler:
| Gösterge | Son açıklanan değer |
|---|---|
| Fed politika faizi | %3,75–4,00 |
| Ağustos 2026 yıllık PCE enflasyonu | %3,4 |
| Ağustos 2026 yıllık çekirdek PCE | %3,0 |
| Eylül 2026 yıllık TÜFE | %3,7 |
| Eylül 2026 yıllık çekirdek TÜFE | %2,6 |
| Eylül 2026 yıllık enerji fiyatları | %20,4 |
| Eylül 2026 işsizlik oranı | %4,2 |
| Eylül 2026 tarım dışı istihdam artışı | 29.000 kişi |
| Son 12 ayın aylık ortalama istihdam artışı | 45.000 kişi |
| Fed'in uzun vadeli enflasyon hedefi | %2,0 |
Bu göstergeler birbiriyle rekabet eden iki riske işaret ediyor.
Birinci risk: Enflasyonun kalıcı hâle gelmesi.
Eylül ayında ABD tüketici fiyatlarının yıllık %3,7 yükselmesi, enflasyonun Fed'in hedefinin belirgin şekilde üzerinde kaldığını gösteriyor.
Manşet enflasyonu yukarı çeken ana etken enerji. Enerji fiyatları bir yılda %20,4, benzin fiyatları ise %34,2 arttı. Gıda ve enerji hariç çekirdek TÜFE'nin %2,6'da kalması bu nedenle önemli: fiyat baskısı şimdilik büyük ölçüde enerjiden geliyor.
Ancak Fed'in esas aldığı çekirdek PCE'nin %3,0 düzeyinde bulunması ve Fed'in yıl sonu için %3,4 öngörmesi, enerji kaynaklı baskının diğer fiyatlara yayılma riskinin ciddiye alındığını gösteriyor.
İkinci risk: İstihdam artışının zayıf seyretmesi.
Eylül ayında tarım dışı istihdam artışı 29.000 kişiyle sınırlı kaldı. Ancak son 12 ayın aylık ortalaması da 45.000 kişi düzeyinde ve işsizlik oranı %4,2'de görece istikrarlı.
Fed de Eylül karar metninde istihdam artışının iş gücündeki artışla aynı hızda ilerlediğini ve işsizlik oranının fazla değişmediğini belirtti. Dolayısıyla istihdam artışı düşük olsa da Fed şimdilik iş gücü piyasasını sert bir bozulma içinde görmüyor.
Fed'in bu iki riski birlikte yönetmesi gerekiyor. Enflasyonla mücadelede gereğinden erken gevşeme fiyat istikrarını zorlaştırabilir. Buna karşılık gereğinden sert sıkılaşma ekonomik faaliyet ve istihdam üzerinde baskı oluşturabilir.
Değerlendirmemiz: Mevcut veriler ekim ayında bekleme seçeneğini destekliyor. Ancak yüksek enflasyon ve Fed'in kendi projeksiyonları, yıl sonuna kadar faiz artışı olasılığını gündemde tutuyor.
4. Fed kararı için üç olası senaryo
Piyasalarda yalnızca açıklanan faiz oranına odaklanmak yeterli değil. Kararın beklentilerden ne ölçüde ayrıldığı, Fed'in geleceğe yönelik mesajları ve finansal koşullardaki değişim en az faiz kararı kadar belirleyici olabilir.
Senaryo 1: Faiz sabit, ancak şahin açıklamalar
Fed politika faizini değiştirmez, fakat enflasyon risklerini güçlü şekilde vurgulayarak aralıkta yeni bir artışa açık kapı bırakır.
Olası piyasa etkileri:
- ABD kısa vadeli tahvil getirilerinde yukarı yönlü baskı görülebilir.
- Dolar küresel para birimleri karşısında güç kazanabilir.
- Reel faiz beklentilerinin yükselmesi ons altın üzerinde baskı oluşturabilir.
- Gelişmekte olan ülke varlıklarında dalgalanma artabilir.
Buradaki kritik unsur, şahin mesajların piyasanın mevcut beklentilerinden daha güçlü olup olmadığıdır. Faizin sabit tutulması önceden fiyatlandığı için kararın kendisi sınırlı etki yaratırken açıklamalar daha belirleyici olabilir.
Senaryo 2: Faiz sabit, daha ılımlı açıklamalar
Fed faizi değiştirmez ve sonraki kararların ekonomik verilere bağlı olacağını vurgular.
Açıklamaların piyasanın beklediğinden daha az sıkılaşmacı algılanması durumunda:
- ABD tahvil getirilerinde gerileme görülebilir.
- Doların küresel ölçekte güçlenme baskısı azalabilir.
- Ons altın fiyatları destek bulabilir.
- Gelişmekte olan piyasalara yönelik risk iştahı iyileşebilir.
Ancak güvenli liman talebi, jeopolitik gelişmeler ve büyüme beklentileri bu hareketlerin yönünü değiştirebilir.
Senaryo 3: Fed sürpriz şekilde 25 baz puan artırır
Fed politika faizini %4,00–4,25 aralığına yükseltirse bu karar, mevcut piyasa fiyatlamasına göre sürpriz olacaktır.
Bu durumda:
- ABD kısa vadeli faizlerinde yükseliş yaşanabilir.
- Dolar güçlenebilir.
- Ons altın, yükselen reel faiz beklentilerinden olumsuz etkilenebilir.
- Küresel finansman koşulları sıkılaşabilir.
Bununla birlikte Fed'in faiz artışıyla birlikte ileride daha az sıkılaşma sinyali vermesi, ilk piyasa tepkilerini sınırlayabilir veya tersine çevirebilir.
Temel sonuç: Finansal piyasalarda fiyatları yalnızca kararın kendisi değil, kararın beklentilere göre taşıdığı sürpriz belirler.
5. Fed kararı dolar ve altını nasıl etkileyebilir?
Dolar açısından
ABD faiz beklentilerinin yükselmesi, diğer koşullar sabitken dolar cinsinden faiz getirili varlıkları daha cazip hâle getirebilir. Bu durum doların küresel ölçekte değer kazanmasını destekleyebilir.
Ancak USD/TL açısından yalnızca Fed politikasını değerlendirmek yeterli değildir. Türkiye'deki enflasyon beklentileri, TCMB'nin para politikası, rezerv görünümü, sermaye akımları ve ülke risk primi de döviz kurunu etkiler.
Dolayısıyla Fed'in faiz artırması, USD/TL'nin mutlaka aynı yönde ve belirli bir oranda hareket edeceği anlamına gelmez.
Ons altın açısından
Altın doğrudan faiz getirisi sağlamayan bir varlıktır. Bu nedenle ABD reel faizlerinin yükselmesi, diğer koşullar sabitken altın tutmanın fırsat maliyetini artırabilir.
Ancak altın fiyatlarını etkileyen başka faktörler de bulunuyor:
- Merkez bankalarının altın talebi
- Jeopolitik riskler
- Güvenli liman arayışı
- Doların küresel değeri
- Enflasyon beklentileri
- Reel tahvil getirileri
Bu nedenle Fed'in şahin mesajları altın açısından aşağı yönlü risk oluştursa da fiyatın kesinlikle düşeceği söylenemez.
Gram altın açısından önemli ayrım
Türkiye'deki yatırımcılar ve işletmeler açısından gram altının fiyatı, ons altın ile USD/TL kurunun birlikte değerlendirilmesini gerektirir.
Basitleştirilmiş hesaplama:
Gram altın (TL) ≈ Ons altın (USD) × USD/TL ÷ 31,1035
Bu hesaplama teorik saf altın değerini gösterir. İşlem makasları, saflık farkları ve piyasa primleri ayrıca dikkate alınmalıdır.
Örneğin ons altın fiyatı gerilerken USD/TL yükselirse gram altının TL fiyatındaki düşüş sınırlı kalabilir.
Değerlendirmemiz: Ons altın ve gram altın için aynı fiyat beklentisini doğrudan kullanmak doğru değildir. Türkiye'deki yatırımcı açısından kur etkisi ayrıca analiz edilmelidir.
6. Türkiye ve Türk işletmeleri nasıl etkilenebilir?
21 Ekim tarihli değerlendirmemizde ana senaryo olarak öngördüğümüz gibi, Türkiye Cumhuriyet Merkez Bankası 22 Ekim 2026 toplantısında politika faizini %37'den %36'ya indirdi.
Bu indirim, ABD'de sıkı para politikası beklentilerinin güçlendiği bir döneme denk geldi. İki merkez bankasının farklı yönlerde ilerlemesi, Türkiye'nin dış finansman koşulları açısından izlenmesi gereken bir unsur.
Ancak iki ülkenin nominal politika faizleri arasındaki fark, sermaye hareketlerini veya döviz kurunu tek başına açıklamaz. Beklenen enflasyon, kur değişimi, likidite koşulları, ülke risk primi ve alternatif yatırım getirileri de belirleyicidir.
İşletmeler açısından üç kritik etki öne çıkıyor:
6.1. Döviz cinsinden borçlanma
Dolar cinsinden kredi kullanan işletmelerde finansman maliyeti yalnızca Fed politika faizinden oluşmaz. Kredi sözleşmesinin sabit veya değişken faizli olması, referans faiz yapısı, işletmenin kendi kredi risk primi ve yeniden finansman tarihi belirleyicidir.
Özellikle değişken faizli kredilerin gelecek ödeme dönemleri için farklı faiz varsayımlarıyla test edilmesi gerekir.
6.2. İthalat ve ihracat işlemleri
İthalatçı işletmeler açısından döviz kurundaki yükseliş, döviz tutarı sabit kalan bir ithalat borcunun TL karşılığını artırır. İhracatçı işletmeler ise döviz gelirlerinin TL karşılığındaki artıştan yararlanabilir.
Ancak ithal girdi kullanımı, döviz borçları, üretim maliyetleri ve tahsilat vadeleri dikkate alınmadan net etkinin olumlu veya olumsuz olduğu söylenemez. Bu nedenle işletmelerin yalnızca brüt döviz gelirlerine değil, vade bazında net döviz pozisyonlarına odaklanması gerekir.
6.3. Nakit akışı ve işletme sermayesi
Kur ve faiz hareketleri, finansal tablolardaki değerleme farklarının yanı sıra fiilî nakit ihtiyacını da etkiler. Yüksek tutarlı ithalat borcu bulunan şirketlerde sınırlı bir kur değişimi bile önemli miktarda ek TL likiditesi gerektirebilir.
Bu nedenle döviz riski yalnızca muhasebe ve dönem sonu değerleme açısından değil, ödeme gücü açısından da yönetilmelidir.
7. Örnek uygulama: Kur artışı bir işletmenin nakit ihtiyacını nasıl değiştirir?
ABC A.Ş.'nin 30 gün içinde ödemesi gereken 250.000 ABD doları tutarında ithalat borcu bulunduğunu varsayalım.
TCMB'nin 22 Ekim 2026 tarihli gösterge döviz satış kuru 49,6281 TL'dir. Bankaların ödeme günü uygulayacağı satış kuru bu gösterge kurdan farklı olabilir.
Aşağıdaki tutarlar piyasa kuru tahmini değil, kur değişiminin ödeme yükümlülüğü üzerindeki etkisini göstermek için hazırlanmış varsayımsal senaryolardır.
| USD/TL | 250.000 USD borcun TL karşılığı |
|---|---|
| 48,00 TL (varsayım) | 12.000.000 TL |
| 49,6281 TL (22 Ekim TCMB) | 12.407.025 TL |
| 50,00 TL (varsayım) | 12.500.000 TL |
| 52,00 TL (varsayım) | 13.000.000 TL |
Kurun 50 TL'den 52 TL'ye yükseldiği varsayımında, yani %4'lük bir kur artışında, işletmenin aynı döviz borcunu ödemek için ihtiyaç duyacağı TL tutarı 500.000 TL artmaktadır.
Kurdaki her 1 TL'lik değişim, bu örnekte 250.000 TL tutarında nakit ihtiyacı farkı yaratıyor.
Bu hesaplamada kur koruma işlemleri, daha önce yapılmış avans ödemeleri, döviz alacakları, doğal riskten korunma olanakları, banka işlem maliyetleri ve diğer finansal etkiler dikkate alınmamıştır.
Buradan çıkarılacak sonuç: Kur riski yalnızca muhasebe kayıtlarında oluşan bir değerleme farkı değildir. İşletmenin ödeme tarihinde fiilen ihtiyaç duyacağı nakit tutarını da etkiler.
Dolayısıyla 13 haftalık nakit akışı planlarında döviz yükümlülüklerinin birden fazla kur varsayımıyla analiz edilmesi önem taşır.
8. Şirketler Fed kararı öncesinde ne yapmalı?
Fed toplantısı öncesinde şirketlerin yalnızca doların veya altının yönünü tahmin etmeye çalışması yeterli değildir. Daha önemli konu, farklı piyasa koşullarında işletmenin finansal dayanıklılığını korumasıdır.
Bu amaçla şu çalışmalar yapılabilir:
- Önümüzdeki 13 haftaya ilişkin döviz bazlı tahsilat ve ödeme planı hazırlanmalı.
- Döviz alacakları ile döviz borçları vade bazında karşılaştırılmalı.
- USD/TL ve EUR/TL değişimlerinin nakit ihtiyacına etkisi ayrı ayrı hesaplanmalı.
- Değişken faizli kredi sözleşmeleri ve yeniden finansman vadeleri gözden geçirilmeli.
- Olası kur, faiz ve tahsilat sapmalarına karşı asgari nakit tamponu belirlenmeli.
- Gerektiğinde finansal riskten korunma araçları, maliyetleri ve işletmeye uygunlukları bakımından uzmanlarla değerlendirilmeli.
Buradaki amaç, piyasanın hangi yönde hareket edeceğini kesin olarak bilmek değil, beklenmedik gelişmelerin işletmenin ödeme gücünü zayıflatmasını önlemektir.
9. Bundan sonra hangi tarihler izlenmeli?
28 Ekim'de faiz kararının açıklanmasıyla süreç sona ermeyecek; aksine Fed'in faiz patikasına ilişkin beklentilerin yeniden şekillenebileceği bir döneme girilecek.
- 28 Ekim 2026, Türkiye saatiyle 21.00: Fed faiz kararı ve karar metni
- 28 Ekim 2026, Türkiye saatiyle 21.30: Fed Başkanının basın toplantısı
- 29 Ekim 2026: ABD Eylül ayı PCE enflasyon verisi
- 6 Kasım 2026: ABD Ekim ayı istihdam raporu
- 10 Kasım 2026: ABD Ekim ayı TÜFE verisi
- 8–9 Aralık 2026: Yılın son Fed toplantısı ve yeni ekonomik projeksiyonlar
Özellikle ekim toplantısının ardından gelecek PCE, istihdam ve TÜFE verileri, aralık ayındaki faiz beklentilerinin yeniden fiyatlanmasına neden olabilir.
Bu nedenle 28 Ekim kararından sonraki fiyat hareketlerini değerlendirirken yalnızca ilk piyasa tepkisine değil, sonraki günlerde faiz ve enflasyon beklentilerinin nasıl değiştiğine de bakılması gerekir.
Sonuç
23 Ekim 2026 itibarıyla mevcut ekonomik göstergeler, ekonomist anketleri ve vadeli işlemler fiyatlamaları birlikte değerlendirildiğinde, Fed'in 28 Ekim toplantısında politika faizini %3,75–4,00 aralığında sabit tutması ana senaryo olarak öne çıkıyor.
Bununla birlikte enflasyonun Fed'in %2 hedefinin belirgin şekilde üzerinde bulunması ve Fed'in kendi projeksiyonları, yıl sonuna kadar ilave faiz artışı olasılığını güçlü biçimde gündemde tutuyor.
Dolar ve altın piyasalarında ise kararın kendisinden çok, beklentilerde yaratacağı değişim belirleyici olabilir.
Türkiye açısından, TCMB'nin faiz indirimi sonrasında küresel faiz koşullarının seyri; dış finansman, döviz borçları ve işletme sermayesi yönetimi açısından dikkatle izlenmeli. Özellikle ithalat yapan veya döviz yükümlülükleri bulunan işletmelerin alternatif kur ve faiz senaryolarını nakit akışı planlarına dahil etmesi önem taşıyor.
Temel yaklaşımımız şudur: Başarılı finansal yönetim, piyasanın yönünü her zaman doğru tahmin etmekten değil; farklı senaryolarda işletmenin likiditesini, ödeme gücünü ve finansal sürdürülebilirliğini koruyabilmekten geçer.
28 Ekim Fed kararının ardından açıklanacak politika metni, Fed Başkanının değerlendirmeleri ve piyasalardaki fiyat hareketleri doğrultusunda analizimizi güncelleyeceğiz.
Ek veri kaynakları:
- BEA, Ağustos 2026 PCE verileri: https://www.bea.gov/news/2026/personal-income-and-outlays-August-2026
- Federal Reserve, 2026 FOMC toplantı takvimi: https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
- Investing.com, Fed Rate Monitor: https://www.investing.com/central-banks/fed-rate-monitor
- TCMB, 22 Ekim 2026 döviz kurları: https://www.tcmb.gov.tr/kurlar/202610/22102026.xml
Editoryal not: Bu analiz 23 Ekim 2026 tarihinde, 28 Ekim Fed faiz kararı açıklanmadan önce hazırlanmıştır. Piyasa olasılıkları tarihli ve değişken göstergelerdir. Senaryolar kesin fiyat veya faiz tahmini olarak değerlendirilmemelidir. Çalışma genel bilgilendirme amacı taşır; kişiye veya işletmeye özel yatırım tavsiyesi niteliğinde değildir.
© 2026 Ergün Volkan Güven / EVG Techworks. Tüm hakları saklıdır. Bu yazı, 5846 sayılı Fikir ve Sanat Eserleri Kanunu kapsamında korunmaktadır. Yazının tamamı veya bir bölümü izin alınmadan çoğaltılamaz, yayımlanamaz. Kaynak gösterilerek ve evgtechworks.com'daki yazıya bağlantı verilerek kısa alıntı yapılabilir.
 HazırlayanErgün Volkan GüvenMali Müşavir
Bu haber genel bilgilendirme amacı taşır; esas olan ilgili resmî metinlerdir. Somut durumlar için bir mali müşavire danışılması önerilir.