

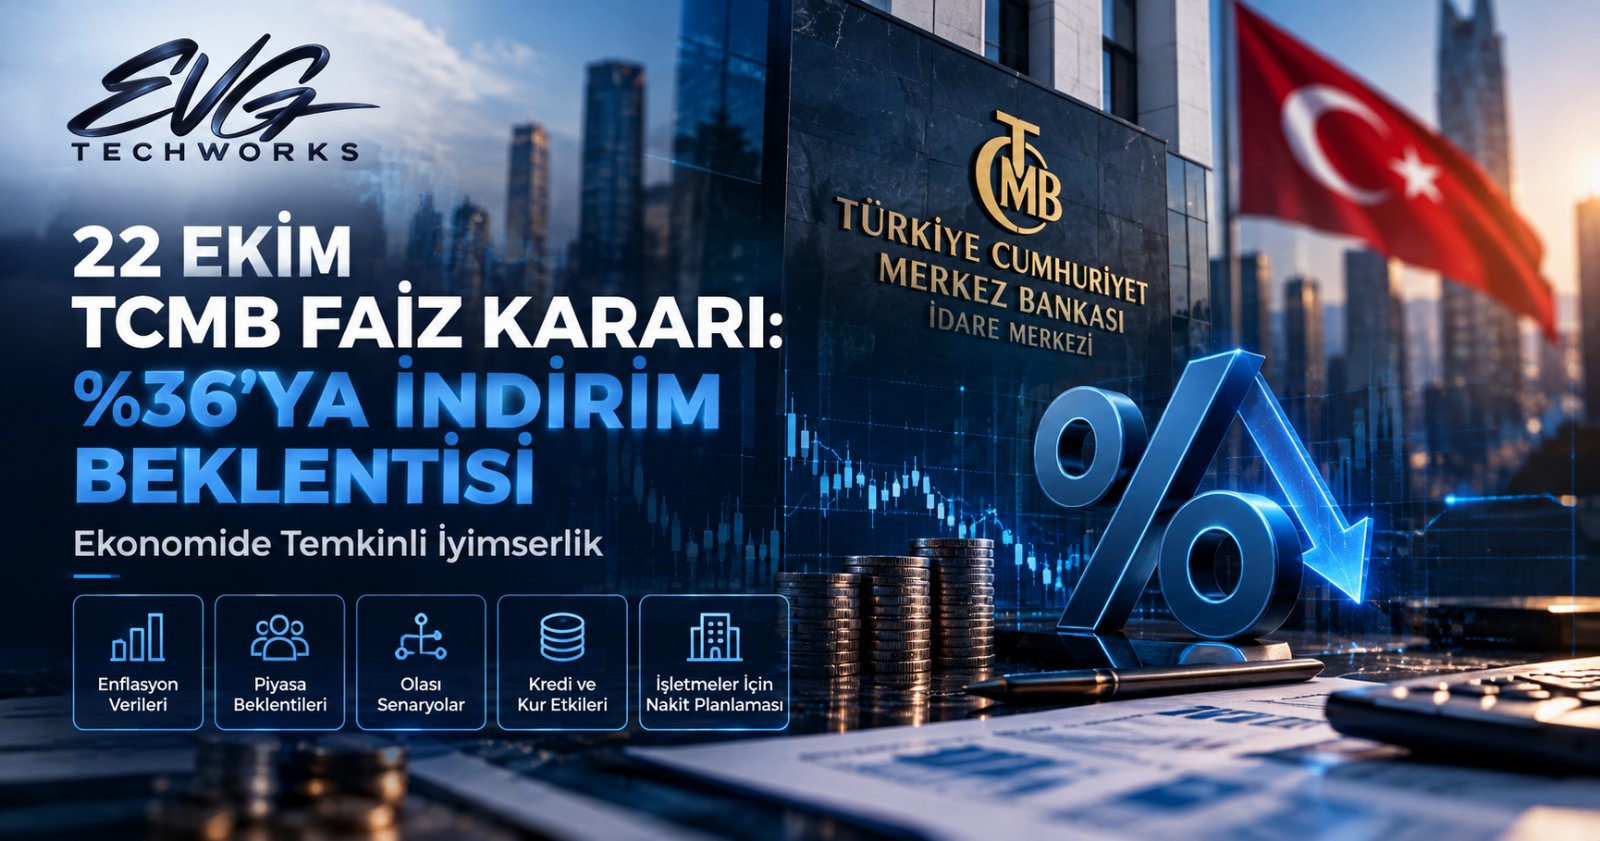
22 Ekim TCMB Faiz Kararı: %36'ya İndirim Beklentisi, Ekonomide Temkinli İyimserlik
TCMB'nin 22 Ekim kararında ana senaryomuz politika faizinin 100 baz puan indirilerek %36'ya çekilmesi. Enflasyon verileri, piyasa beklentileri, olası senaryolar ve faiz kararının kredi, kur ve işletmelerin nakit planlaması üzerindeki etkileri.
21 Ekim 2026 | Ekonomik Görünüm, Finansal Piyasalar ve İşletmelere Etkileri
Türkiye Cumhuriyet Merkez Bankasının (TCMB) 22 Ekim Perşembe günü saat 14.00'te açıklayacağı faiz kararı, Türkiye ekonomisinin önümüzdeki dönemde izleyeceği yol açısından önemli bir gösterge niteliği taşıyor.
Enflasyondaki gerileme, iç talepteki yavaşlama, finansman koşulları ve piyasa beklentileri birlikte değerlendirildiğinde, politika faizinin 100 baz puan indirilerek %37'den %36'ya çekilmesini ana senaryo olarak öngörüyoruz.
Ancak faiz indiriminin ekonomide kalıcı bir rahatlama sağlayabilmesi için enflasyon beklentilerinin iyileşmesi, fiyat istikrarının güçlenmesi ve finansal öngörülebilirliğin korunması gerekiyor.
1. Enflasyon göstergeleri faiz indirimine ne kadar alan açıyor?
Türkiye İstatistik Kurumunun (TÜİK) Eylül 2026 verilerine göre:
- Yıllık tüketici enflasyonu (TÜFE): %29,73
- Aylık tüketici enflasyonu: %1,84
- Yıllık yurt içi üretici enflasyonu (Yİ-ÜFE): %27,38
- Çekirdek C endeksi: aylık %2,14, yıllık %28,70
Yıllık tüketici enflasyonunun %30 seviyesinin altına gerilemesi, para politikasında ölçülü bir gevşeme açısından destekleyici bir gösterge olarak değerlendirilebilir.
Bununla birlikte çekirdek enflasyonun aylık artışı (%2,14), manşet enflasyonun aylık artışının (%1,84) üzerinde gerçekleşti. Bu durum, fiyatlama davranışlarında hâlen dikkatle izlenmesi gereken bir katılık bulunduğunu gösteriyor.
Burada önemli olan, yalnızca yıllık enflasyonun belirli bir seviyenin altına inmesi değil, enflasyonun ana eğiliminde sürdürülebilir bir iyileşmenin oluşmasıdır.
Dolayısıyla enflasyondaki düşüş faiz indirimi için alan oluştururken, indirimin büyüklüğünü sınırlayan riskler de devam etmektedir.
2. TCMB'nin son kararları ve enflasyon hedefleri ne söylüyor?
TCMB, 10 Eylül 2026 tarihli Para Politikası Kurulu toplantısında politika faizini %37 düzeyinde sabit tuttu.
Karar metninde, enflasyonun ana eğilimindeki gerileme ve iç talepteki zayıf seyir dikkat çekerken, jeopolitik gelişmelerle bağlantılı yüksek enerji fiyatlarının enflasyon üzerinde yukarı yönlü risk oluşturduğu vurgulandı.
Öte yandan TCMB, 13 Ağustos'ta yayımlanan Enflasyon Raporu 2026-III kapsamında 2026 yıl sonu enflasyon tahminini %28'e yükseltti.
Ekim 2026 Piyasa Katılımcıları Anketi'nde ise yıl sonu enflasyon beklentisi %29,63 olarak gerçekleşti.
Merkez Bankasının tahmini ile piyasanın beklentisi arasındaki fark, dezenflasyon sürecinde belirsizliklerin henüz ortadan kalkmadığını ortaya koyuyor.
Bu nedenle faiz indirimi gerçekleşse bile kararın, sıkı para politikasından tamamen vazgeçildiği şeklinde yorumlanmaması gerektiği kanaatindeyiz.
3. Neden %36 faiz beklentisini daha güçlü görüyoruz?
Faiz tahminimizi üç temel dayanağa oturtuyoruz.
Birinci dayanak: TCMB Piyasa Katılımcıları Anketi
16 Ekim'de yayımlanan anket sonuçlarında, Ekim ayındaki Para Politikası Kurulu toplantısı için beklenen faiz oranı %36 oldu.
Bu veri, 100 baz puanlık indirim öngörümüzün piyasanın genel beklentisiyle örtüştüğünü gösteriyor.
İkinci dayanak: Ekonomistlerin faiz tahminleri
CNBC-e'nin 15 Ekim 2026 tarihinde yayımladığı ve 20 kişi ile kurumun katıldığı beklenti anketinde, 100 baz puanlık faiz indirimi öne çıktı.
Ankete katılanlardan yalnızca biri faiz oranının sabit tutulacağını öngörürken, ortalama politika faizi beklentisi %36,05 düzeyinde gerçekleşti.
Bu görünüm, faiz indirimi beklentisinin piyasa genelinde ağırlık kazandığına işaret ediyor.
Üçüncü dayanak: İç talepteki yavaşlama
TCMB'nin son değerlendirmelerinde iktisadi faaliyetin ve iç talebin zayıf seyri vurgulanıyor.
Talep koşullarındaki yavaşlama, enflasyonla mücadele açısından destekleyici olurken, para politikasında kontrollü bir faiz indirimi ihtimalini de güçlendiriyor.
Bu üç unsur birlikte değerlendirildiğinde, temel beklentimiz politika faizinin %36 düzeyine indirilmesidir.
Bununla birlikte kararın farklılaşabileceği üç senaryo bulunuyor:
| Olası karar | Yeni politika faizi | Değerlendirme |
|---|---|---|
| 100 baz puan indirim | %36,00 | Ana senaryo |
| Faizin sabit tutulması | %37,00 | Enflasyon risklerine karşı temkinli duruş |
| 150–200 baz puan indirim | %35,50–%35,00 | Beklentiden hızlı parasal gevşeme; düşük olasılık |
Önemli bir ayrım: Politika faizinin %36 düzeyinde olmasıyla geçmiş 12 aylık enflasyonun %29,73 seviyesinde bulunması, tek başına ekonomideki reel faiz düzeyini açıklamaz. Reel faiz değerlendirmesinde ileriye dönük enflasyon beklentileri, vade ve kullanılan faiz göstergesi de dikkate alınmalıdır.
Örneğin Ekim anketinde 12 ay sonrası için enflasyon beklentisi %23,89'dur. Buna göre %36'lık politika faizi, ileriye dönük yaklaşık %9,8'lik bir reel faize karşılık gelir: (1,36 ÷ 1,2389) − 1 ≈ %9,8.
4. Faiz indirimi enflasyonu yeniden artırır mı?
Faiz indiriminin enflasyon üzerindeki etkileri değerlendirilirken para politikasının gecikmeli aktarım mekanizması göz önünde bulundurulmalıdır.
Politika faizindeki bir değişiklik, tüketici fiyatlarına aynı anda ve aynı oranda yansımaz.
Faiz kararları önce finansal koşulları, kredi ve mevduat fiyatlamasını, tasarruf ve harcama tercihlerini etkileyebilir. Bu etkilerin toplam talep ve fiyatlar üzerindeki sonuçları ise zaman içinde ortaya çıkar.
Bu nedenle ölçülü bir faiz indiriminin tek başına enflasyonu hemen hızlandıracağı söylenemez.
Ancak faiz indirimlerinin ekonomik koşulların gerektirdiğinden daha hızlı yapılması, enflasyon beklentileri ve döviz kuru üzerinden ilave riskler oluşturabilir.
Kanaatimizce burada belirleyici unsur, faiz indiriminin miktarından çok, fiyat istikrarıyla uyumlu ve güven veren bir politika çerçevesinde gerçekleştirilmesidir.
5. Döviz kurları açısından nasıl bir tablo beklenebilir?
Döviz piyasası, faiz kararının etkilerinin en hızlı hissedilebildiği alanlardan biridir.
TCMB Ekim 2026 Piyasa Katılımcıları Anketi'ne göre:
- 2026 yıl sonu dolar/TL beklentisi: 51,55 TL
- 12 ay sonrası dolar/TL beklentisi: 59,26 TL
Bu değerler, piyasadaki katılımcıların anket tarihindeki ortalama beklentilerini yansıtmaktadır; kesinleşmiş veya garanti edilmiş kur seviyeleri değildir.
Beklentilerle uyumlu 100 baz puanlık bir faiz indirimi, önceden fiyatlanmış olması nedeniyle kur üzerinde sınırlı etki oluşturabilir.
Buna karşılık piyasanın öngördüğünden daha hızlı bir faiz indirimi, Türk lirası varlıkların göreli getirisini azaltarak döviz talebini ve kur oynaklığını artırabilir.
Ancak kur hareketleri yalnızca politika faizine bağlı değildir. Uluslararası sermaye akımları, merkez bankası rezervleri, cari denge, ülke risk primi ve küresel gelişmeler de belirleyici olacaktır.
Bu nedenle faiz indirimiyle döviz kuru arasında otomatik ve tek yönlü bir ilişki kurulmasını doğru bulmuyoruz.
6. Bankacılık piyasası ve kredi maliyetlerinde ne değişebilir?
Faiz indirimi beklentisi, özellikle bankacılık sektörünün fonlama maliyetleri ve kredi fiyatlaması açısından önem taşıyor.
Politika faizinin düşmesi durumunda mevduat faizlerinde ve yeni kullandırılan kredilerin maliyetlerinde zaman içerisinde aşağı yönlü bir hareket görülebilir.
Ancak politika faizindeki 100 baz puanlık bir değişikliğin, ticari kredilere aynı oranda ve eş zamanlı yansıyacağı varsayılmamalıdır.
Bankaların likidite koşulları, kredi talebi, risk maliyetleri, düzenleyici uygulamalar ve piyasa rekabeti bu aktarımın gücünü belirleyecektir.
Bankacılık sektörü açısından da olası faiz indiriminin etkisi tek yönlü değildir. Fonlama maliyetlerindeki düşüş olumlu bir unsur olabilirken, faiz marjları, menkul kıymet portföyleri ve kredi riski bakımından farklı sonuçlar ortaya çıkabilir.
Bu nedenle bankacılık piyasasında esas izlenmesi gereken göstergeler, politika faiziyle birlikte ticari kredi faizleri, mevduat faizleri ve krediye erişim koşullarıdır.
7. Mali Müşavir Gözüyle: Ekonomik Kararların İşletmelere Etkisi
Faiz kararlarının reel sektöre yansıması yalnızca kredi faizlerinin düşmesiyle sınırlı değildir. İşletmelerin bilanço yapısı, finansman tercihleri, döviz yükümlülükleri ve nakit akışı üzerinde de önemli etkiler ortaya çıkabilir.
- Kredi kullanan işletmeler açısından: Finansman maliyetlerinde olası bir düşüş, yeni borçlanmalar için olumlu bir gelişme olabilir. Ancak mevcut borçların sabit veya değişken faizli olması, sözleşme koşulları ve vade yapısı ayrıca incelenmelidir.
- Döviz borcu bulunan işletmeler açısından: Beklenenden hızlı faiz indirimlerinin kur oynaklığını artırma ihtimali dikkate alınmalı, döviz varlıkları ve yükümlülükleri birlikte değerlendirilmelidir.
- Yatırım planlayan işletmeler açısından: Finansman koşullarındaki iyileşme yatırım kararlarını destekleyebilir. Bununla birlikte yatırımların kârlılığı, talep beklentileri ve geri dönüş süreleri de hesaba katılmalıdır.
- Nakit fazlası bulunan işletmeler açısından: Mevduat getirilerinin düşme ihtimali karşısında likidite ihtiyacı, vade yapısı ve alternatif finansal araçların riskleri birlikte değerlendirilmelidir.
- Vergi ve kamu yükümlülükleri açısından: TCMB politika faizindeki değişimlerin vergi gecikme zammı, tecil faizi ve diğer kamu alacağı faizlerine doğrudan ve otomatik olarak yansımadığı unutulmamalıdır. Bu oranlar ilgili mevzuat ve yetkili makamların düzenlemeleri çerçevesinde belirlenmektedir.
İşletmeler için somut önerimiz
İşletmeler açısından bu süreçte en doğru yaklaşım, faiz indirimi beklentisiyle finansman kararlarını ertelemek veya döviz pozisyonlarını artırmak yerine, farklı faiz ve kur senaryolarını esas alan nakit akışı planları hazırlamaktır.
Özellikle kısa vadeli borçlanma yapısı, tahsilat süreleri ve işletme sermayesi ihtiyacı birlikte değerlendirilmelidir.
İşletme yönetimlerinin yalnızca beklenen faiz kararına değil, karar sonrasında oluşabilecek farklı finansman ve kur koşullarına da hazırlıklı olması önem taşımaktadır.
Sonuç: Temkinli iyimserlik, güçlü finansal planlama
22 Ekim 2026 tarihli TCMB toplantısında politika faizinin 100 baz puan indirilerek %36 seviyesine çekilmesini daha güçlü olasılık olarak değerlendiriyoruz.
Bu beklentimizin temelinde enflasyon göstergelerindeki iyileşme, iç talepteki zayıflama ve piyasadaki faiz indirimi beklentilerinin aynı yönde yoğunlaşması bulunuyor.
Ancak kalıcı fiyat istikrarı sağlanmadan yapılacak hızlı ve öngörülemeyen faiz indirimlerinin, ekonomik güven ve finansal istikrar açısından risk oluşturabileceğini de göz ardı etmiyoruz.
Kanaatimizce Türkiye ekonomisinin temel ihtiyacı yalnızca düşük faiz değil; istikrarlı fiyatlar, öngörülebilir finansman koşulları ve işletmelerin sürdürülebilir büyümesini destekleyen güvenilir bir ekonomik ortamdır.
Bu nedenle yarın açıklanacak kararda yalnızca faiz oranını değil, Merkez Bankasının enflasyonla mücadeleye ve sonraki dönem para politikasına ilişkin mesajlarını da dikkatle izleyeceğiz.
İşletmeler açısından en sağlıklı yaklaşım ise kısa vadeli piyasa beklentilerinden bağımsız olarak, güçlü bilanço yönetimini, finansal disiplini ve nakit akışı planlamasını sürdürmektir.
Bu çalışma, 21 Ekim 2026 itibarıyla erişilebilen veriler esas alınarak hazırlanmış karar öncesi ekonomik değerlendirmedir. Kesinleşmiş bir faiz kararını ifade etmez ve yatırım tavsiyesi niteliğinde değildir.
© 2026 Ergün Volkan Güven / EVG Techworks. Tüm hakları saklıdır. Bu yazı, 5846 sayılı Fikir ve Sanat Eserleri Kanunu kapsamında korunmaktadır. Yazının tamamı veya bir bölümü izin alınmadan çoğaltılamaz, yayımlanamaz. Kaynak gösterilerek ve evgtechworks.com'daki yazıya bağlantı verilerek kısa alıntı yapılabilir.
 HazırlayanErgün Volkan GüvenMali Müşavir
Bu haber genel bilgilendirme amacı taşır; esas olan ilgili resmî metinlerdir. Somut durumlar için bir mali müşavire danışılması önerilir.