



Amaç ve kapsam
MADDE 1 – (1) Bu Tebliğin amacı, 1/1/2020 tarihinden itibaren uygulanacak motorlu taşıtlar vergisi tutarlarının tespit ve ilan edilmesidir.
Dayanak
MADDE 2 – (1) Bu Tebliğ, 18/2/1963 tarihli ve 197 sayılı Motorlu Taşıtlar Vergisi Kanununun “Yetki” başlıklı 10 uncu maddesine dayanılarak hazırlanmıştır.
Vergileme ölçü ve hadleri
MADDE 3 – (1) 197 sayılı Kanunun 10 uncu maddesinin;
a) İkinci fıkrasında, “Her takvim yılı başından geçerli olmak üzere önceki yılda uygulanan taşıt değerleri ve vergi miktarları o yıl için Vergi Usul Kanunu hükümleri uyarınca tespit ve ilan olunan yeniden değerleme oranında artırılır.” hükmüne,
b) Dördüncü fıkrasında, “Taşıt değerlerinin hesabında yüz Türk lirasına, ödenmesi gereken vergi miktarlarında ise bir Türk lirasına kadar olan kesirler dikkate alınmaz.” hükmüne,
yer verilmiştir.
(2) 2019 yılı için yeniden değerleme oranı % 22,58 (yirmiiki virgül ellisekiz) olarak tespit edilmiş ve 23/12/2019 tarihli ve 30987 sayılı Resmî Gazete’de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 512) ile ilan edilmiş bulunmaktadır. Ayrıca 22/12/2019 tarihli ve 1839 sayılı Cumhurbaşkanı Kararında 197 sayılı Kanunun 5 inci maddesindeki (I) sayılı tarife, 6 ncı maddesinde yer alan (II) ve (IV) sayılı tarifeler ve geçici 8 inci maddesindeki (I/A) sayılı tarifelerinde yer alan taşıtlar için 2020 yılında uygulanacak olan motorlu taşıtlar vergisi tutarları, 2019 yılı tutarları % 12 (on iki) oranında artırılarak belirlenmiştir.
(3) Buna göre, 1/1/2020 tarihinden itibaren motorlu taşıtların vergilendirilmesine ilişkin 197 sayılı Kanunun 5 inci maddesindeki (I) sayılı tarife, 6 ncı maddesinde yer alan (II) ve (IV) sayılı tarifeler ve geçici 8 inci maddesindeki (I/A) sayılı tarife yeniden belirlenmiştir.
Motorlu taşıtlar vergisi tarifeleri
MADDE 4 – (1)
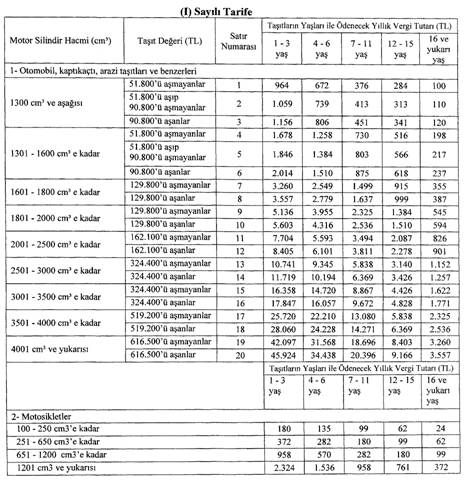
A. (I) Sayılı Motorlu Taşıtlar Vergisi Tarifesi
1/1/2018 tarihinden (bu tarih dahil) sonra kayıt ve tescil edilen otomobil, kaptıkaçtı, arazi taşıtları ve benzeri taşıtlar ile motosikletler aşağıdaki (I) sayılı tarifeye göre vergilendirilir.
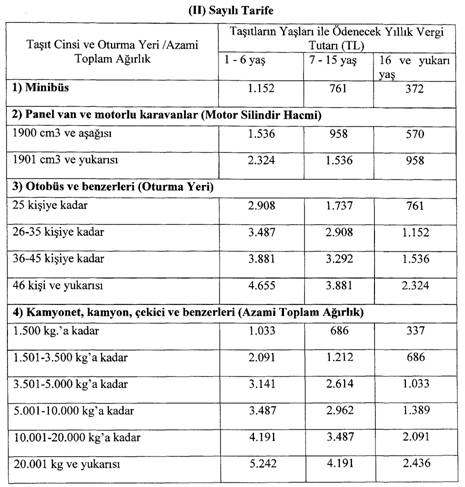
B. (II) Sayılı Motorlu Taşıtlar Vergisi Tarifesi
(I) ve (I/A) sayılı tarifelerde yazılı otomobil, arazi taşıtı, kaptıkaçtı ve benzerleri ile motosikletler dışında kalan motorlu kara taşıtları, aşağıdaki (II) sayılı tarifeye göre vergilendirilir.
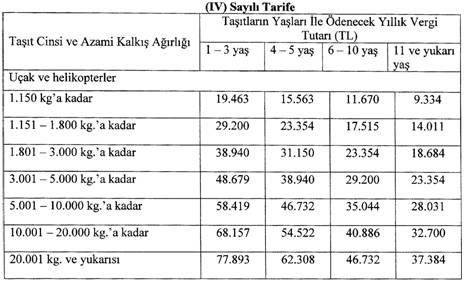
C. (IV) Sayılı Motorlu Taşıtlar Vergisi Tarifesi
Uçak ve helikopterler (Türkkuşu, Türk Hava Kurumuna ait olanlar hariç) aşağıdaki (IV) sayılı tarifeye göre vergilendirilir.
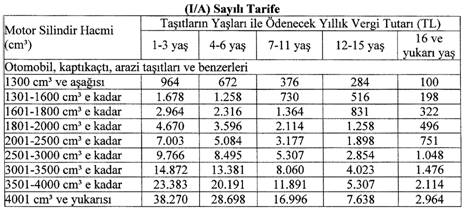
D. (I/A) Sayılı Motorlu Taşıtlar Vergisi Tarifesi
31/12/2017 tarihinden (bu tarih dahil) önce kayıt ve tescil edilen otomobil, kaptıkaçtı, arazi taşıtları ve benzeri taşıtlar, 197 sayılı Kanunun geçici 8 inci maddesinde düzenlenen (I/A) sayılı tarifeye göre vergilendirilir.
Yürürlük
MADDE 5 – (1) Bu Tebliğ 1/1/2020 tarihinde yürürlüğe girer.
Yürütme
MADDE 6 – (1) Bu Tebliğ hükümlerini Hazine ve Maliye Bakanı yürütür.