

Şirket Kârlı, Peki Nakit Nerede?
Kâr eden bir şirket de maaş gününde kasada para bulamayabilir. 13 haftalık nakit akış tablosu bu riski haftası haftasına gösterir. Örnek vaka, mizandan kurulum ve izlenecek beş gösterge.
Bir şirketin gelir tablosunda yüksek kâr görünmesi, finansal açıdan güvende olduğu anlamına gelir mi?
Hayır.
Bir işletme satışlarını artırabilir, faaliyet kârı elde edebilir ve buna rağmen maaş, vergi, SGK veya tedarikçi ödemelerini zamanında yapmakta zorlanabilir. Çünkü kârlılık ile likidite aynı şey değildir.
Kâr, belirli bir dönemin muhasebesel sonucunu gösterir. Nakit akışı ise işletmenin yükümlülüklerini vadesinde ödeyip ödeyemeyeceğini. Tahsilat vadelerinin uzadığı, finansman maliyetlerinin yükseldiği ve işletme sermayesi ihtiyacının arttığı dönemlerde bu ayrım çok daha önemli hâle gelir.
1. Kârlı bir şirket neden nakit sıkıntısı yaşar?
Gelir ve giderlerin kayda alındığı tarih ile paranın kasaya girdiği ya da çıktığı tarih çoğu zaman aynı değildir.
Şirketin 5 milyon TL'lik vadeli satış yapması, kâr tablosuna bugün yansır; ama kasaya 5 milyon TL bugün girmez. Alacak tahsil edilene kadar şirket şu ödemeleri kendi kaynağıyla yapmak zorundadır:
Personel ücretleri
Tedarikçi borçları
Vergi ve SGK yükümlülükleri
Kredi taksitleri
Diğer işletme giderleri
Bu yüzden satışların büyümesi, bazı durumlarda nakit ihtiyacını azaltmak yerine artırır. Her yeni satış, tahsil edilene kadar işletmenin cebinden finanse edilir.
Büyüme her zaman nakit üretmez. Çoğu zaman önce nakit tüketir.
2. Örnek vaka: Dört haftanın toplamı ne gösteriyor, ne gizliyor?
ABC A.Ş.'nin 13 haftalık nakit akış projeksiyonunun ilk dört haftasına bakalım. Şirket yönetimi, kasada her zaman en az 1.000.000 TL bulundurmayı hedefliyor (minimum nakit tamponu). Dört haftalık dönemin ayın ikinci yarısında başladığını varsayıyoruz: 2. hafta vergi ve SGK ödemelerinin, 3. hafta ise maaş ve kredi taksitinin ödendiği haftadır.
Rakamlar örnek amaçlıdır. Tutarlar bin TL'dir.
| Nakit akış kalemi | 1. hafta | 2. hafta | 3. hafta | 4. hafta | Toplam |
|---|---|---|---|---|---|
| Hafta başı nakit | 1.250 | 1.100 | 450 | 500 | 1.250 |
| Müşteri tahsilatları | 400 | 400 | 950 | 600 | 2.350 |
| Çek ve senet tahsilatları | – | 100 | 100 | 50 | 250 |
| Diğer nakit girişleri | 50 | – | – | 70 | 120 |
| Faaliyet kaynaklı girişler | 450 | 500 | 1.050 | 720 | 2.720 |
| Finansman girişleri | – | – | – | 80 | 80 |
| Toplam nakit girişleri | 450 | 500 | 1.050 | 800 | 2.800 |
| Tedarikçi ödemeleri | 450 | 590 | 60 | 350 | 1.450 |
| Personel ödemeleri | – | – | 520 | – | 520 |
| Vergi ve SGK ödemeleri | – | 480 | – | – | 480 |
| Kredi taksitleri | – | – | 350 | – | 350 |
| Diğer operasyonel ödemeler | 150 | 80 | 70 | 50 | 350 |
| Toplam nakit çıkışları | 600 | 1.150 | 1.000 | 400 | 3.150 |
| Hafta sonu nakit | 1.100 | 450 | 500 | 900 | 900 |
| Tampona göre fark | +100 | −550 | −500 | −100 | −100 |
Yalnızca Toplam sütununa bakan bir yönetici şunu görür:
1.250.000 + 2.800.000 − 3.150.000 = 900.000 TL
Dönem sonunda kasada 900.000 TL var; hedeflenen tamponun yalnızca 100.000 TL altında. İlk bakışta küçük bir sapma.
Haftalık sütunlar ise başka bir tablo çiziyor:
Şirket üç hafta boyunca tamponun altında kalıyor.
En düşük nokta, vergi ve SGK ödemelerinin yapıldığı 2. hafta: 450.000 TL. Tamponun 550.000 TL altı.
Dört haftalık girişlerin 80.000 TL'si finansmandan geliyor. Faaliyetlerden gelen nakit tek başına olsaydı dönem sonu bakiyesi 820.000 TL olurdu.
Dönem sonu nakit bakiyesinin pozitif olması, dönem içinde hiçbir sıkışma yaşanmayacağını garanti etmez. Dört haftanın toplamı, haftalar arasındaki iniş çıkışı ortadan kaldırır.
3. Asıl risk: Tahsilat bir hafta geç gelirse
Şimdi şirketin önemli bir müşterisinden 600.000 TL'lik tahsilatı 3. haftada beklediğini düşünelim. Bu tahsilat iki hafta gecikip 5. haftaya kayarsa, diğer bütün varsayımlar sabitken hafta sonu bakiyeleri şöyle değişir:
| Hafta sonu nakit (bin TL) | 1. hafta | 2. hafta | 3. hafta | 4. hafta |
|---|---|---|---|---|
| Plan | 1.100 | 450 | 500 | 900 |
| Tahsilat 2 hafta gecikirse | 1.100 | 450 | −100 | 300 |
| Tampona göre fark | +100 | −550 | −1.100 | −700 |
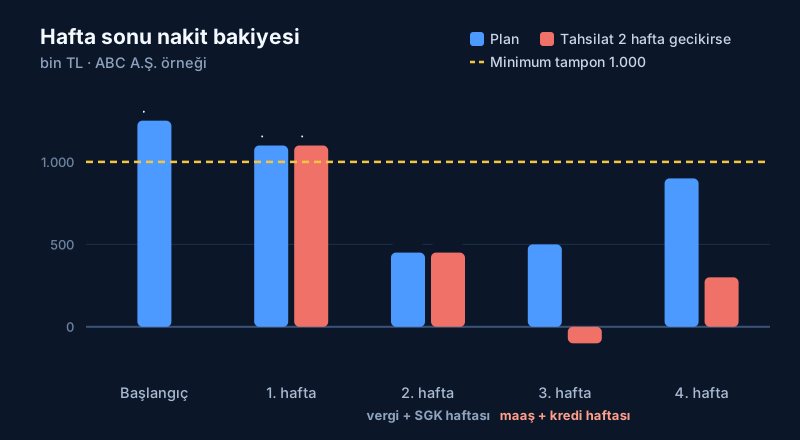
Mavi sütunlar planı, kırmızı sütunlar tahsilatın iki hafta geciktiği durumu gösterir.
Dördüncü hafta sonu için öngörülen bakiye, beklendiği gibi 600.000 TL azalır:
900.000 − 600.000 = 300.000 TL
Tampona göre fark ise 1.000.000 − 300.000 = 700.000 TL olur.
Ancak asıl kritik nokta dördüncü hafta değil, üçüncü haftadır. Maaşların (520.000 TL) ve kredi taksitinin (350.000 TL) ödendiği hafta, tahsilat gelmediği için kasa 100.000 TL eksiye düşer. Şirket bu hafta ya bir ödemeyi ertelemek ya da kısa vadeli finansman kullanmak zorunda kalır. Dört haftalık toplam tablo ise bu sıkışmayı hiç göstermez.
Buradaki 700.000 TL, şirketin mutlaka 700.000 TL borçlanması gerektiği anlamına gelmez. Bu tutar, belirlenen güvenlik seviyesine ulaşmak için oluşan farktır. Kasanın eksiye düşmemesi için 3. haftaya kadar en az 100.000 TL ek kaynak gerekir; tampon korunmak isteniyorsa bu ihtiyaç 1.100.000 TL'ye çıkar. Kesin finansman ihtiyacı belirlenirken diğer tahsilatların zamanlaması, kullanılabilir kredi limitleri, ertelenebilecek ödemeler ve günlük nakit pozisyonu da değerlendirilmelidir.
Finansal yönetimde kritik soru yalnızca ne kadar nakit bulunduğu değil, nakdin hangi tarihte yeterli olacağıdır.
4. Açık görüldüğünde ne yapılabilir?
Haftalık tablonun asıl değeri, sıkışmayı yaşanmadan iki üç hafta önce göstermesidir. Bu süre, aşağıdaki önlemler için zaman kazandırır:
Tahsilatı teyit etmek ve öne çekmek: Büyük tahsilatların vadesi müşteriyle önceden teyit edilebilir; gerekirse erken ödeme iskontosu önerilebilir.
Tedarikçi ödemelerini yeniden planlamak: Örnekte 2. haftadaki 590.000 TL'lik tedarikçi ödemesinin bir kısmı, tedarikçiyle görüşülerek tahsilatın geldiği haftaya kaydırılabilir.
Kredi limitini ihtiyaçtan önce hazırlamak: Banka ile kısa vadeli limit görüşmesi, nakit sıkışmadan önce yapıldığında çok daha rahat yürür.
Ertelenebilir harcamaları belirlemek: Stok alımı ve yatırım harcamaları gibi zamanlaması esnek kalemler sıkışık haftalardan uzaklaştırılabilir.
Vergi ve SGK ödemelerini geciktirmek ise bir finansman yöntemi olarak görülmemelidir. Geç ödemede gecikme zammı işler; vadesi geçmiş borç, SGK prim teşviklerinden yararlanmayı ve "borcu yoktur" yazısı alınmasını da engelleyebilir.
5. 13 haftalık nakit akış tablosu nasıl kurulur?
13 haftalık planlama, yaklaşık üç aylık dönemi haftalık ayrıntıyla izlemeyi sağlar. Bu süre, sıkışmayı önceden görecek kadar uzun, tahmini güvenilir tutacak kadar kısadır.
Başarılı bir nakit tahmini, geçmiş muhasebe verilerinin ileriye taşınmasıyla oluşturulamaz. Mizan, belirli bir tarihteki bakiyeleri gösterir; bu bakiyelerin hangi hafta nakde döneceği ise vade bilgisinden çıkar. Tablo kurulurken şu kaynaklardan yararlanılabilir:
| Tablodaki satır | Mizandaki kaynak | Haftalara dağıtmak için gereken bilgi |
|---|---|---|
| Başlangıç nakdi | 100 Kasa, 102 Bankalar | Kullanılabilir bakiye (bloke ve vadeli tutarlar hariç) |
| Müşteri tahsilatları | 120 Alıcılar | Açık faturaların vade listesi, müşteri bazında ödeme alışkanlığı |
| Çek ve senet tahsilatları | 101 Alınan Çekler, 121 Alacak Senetleri | Portföy listesi ve vade tarihleri |
| Tedarikçi ödemeleri | 320 Satıcılar, 321 Borç Senetleri, 103 Verilen Çekler ve Ödeme Emirleri | Fatura vadeleri, verilen çeklerin vade tarihleri |
| Personel ödemeleri | 335 Personele Borçlar | Bordro tahmini ve ödeme günü |
| Vergi ve SGK ödemeleri | 360 Ödenecek Vergi ve Fonlar, 361 Ödenecek Sosyal Güvenlik Kesintileri, 368 Vadesi Geçmiş, Ertelenmiş veya Taksitlendirilmiş Vergi ve Diğer Yükümlülükler | Beyanname ve ödeme takvimi, taksit planları |
| Kredi taksitleri | 300 ve 400 Banka Kredileri | Bankadan alınan ödeme planı (anapara ve faiz) |
| Yeni satış ve alımlar | Mizanda yer almaz | Satış bütçesi, sipariş listesi, planlanan alımlar |
Tablo bir kez hazırlanıp bırakılmamalıdır. Her hafta sonunda geçen hafta gerçekleşen tutarlarla güncellenir, en sona yeni bir hafta eklenir ve tahmin her zaman 13 hafta ileriye bakar. Minimum nakit tamponu da şirketin bir hafta hiç tahsilat yapamasa bile zorunlu ödemelerini karşılayabileceği seviye dikkate alınarak belirlenebilir.
6. İzlenmesi gereken beş gösterge
1. Minimum haftalık nakit bakiyesi
13 haftalık projeksiyondaki en düşük hafta sonu bakiyesidir. Tutar kadar hangi haftaya denk geldiği de önemlidir.
Örnekte: Planda 450.000 TL (2. hafta), tahsilat gecikirse −100.000 TL (3. hafta).
2. Nakit dönüşüm süresi
İşletmenin stoka ve alacağa bağladığı paranın kaç günde nakde döndüğünü gösterir.
Nakit dönüşüm süresi = Alacak tahsil süresi + Stokta kalma süresi − Borç ödeme süresi
Alacak tahsil süresi = Ticari alacaklar ÷ Net satışlar × 365
Stokta kalma süresi = Stoklar ÷ Satışların maliyeti × 365
Borç ödeme süresi = Ticari borçlar ÷ Satışların maliyeti × 365
Sürenin uzaması, büyümenin daha fazla nakit gerektireceği anlamına gelir. Bu süreyi bilanço verilerinizle Bilanço analizi aracımızda iki dönem karşılaştırmalı olarak hesaplayabilirsiniz.
3. Vadesi geçmiş alacak oranı
Vadesi geçmiş alacak oranı = Vadesi geçmiş ticari alacaklar ÷ Toplam ticari alacaklar × 100
Oranın kendisi kadar alacakların yaşlandırılması da önemlidir: 0–30, 31–60, 61–90 ve 90 günün üzerindeki alacaklar ayrı izlenmelidir. Bu oranın yükselmesi, nakit tablosundaki tahsilat varsayımlarının iyimser kaldığının ilk işaretidir.
4. Kısa vadeli finansman yükü
Kısa vadeli finansman yükü = Dönemdeki kredi anapara ve faiz ödemeleri ÷ Dönemdeki faaliyet kaynaklı nakit girişleri × 100
Örnekte: 350.000 ÷ 2.720.000 = %12,9. Her 100 TL'lik faaliyet tahsilatının yaklaşık 13 TL'si kredi ödemesine gidiyor.
5. Nakit akış tahmin sapması
Tahmin sapması = (Gerçekleşen − Tahmin) ÷ Tahmin × 100
Haftalık ve kalem bazında hesaplanır. Sapmanın sürekli aynı yönde çıkması (örneğin tahsilatların her hafta tahminin altında kalması), tablodaki varsayımların düzeltilmesi gerektiğini gösterir.
Örnekte: 3. haftada 1.050.000 TL giriş beklenirken 450.000 TL gerçekleşirse sapma yaklaşık −%57 olur.
Sonuç: Geçmişi raporlamak yetmez, önümüzdeki 13 haftayı görmek gerekir
Bilanço ve gelir tablosu, şirketin geçmiş dönemde nerede durduğunu gösterir. 13 haftalık nakit akış tablosu ise yönetime üç sorunun cevabını verir:
Önümüzdeki 13 haftada nakit açığı oluşacak mı?
Hangi hafta, hangi ödemeler baskı yaratacak?
Bir tahsilat gecikirse ya da maliyetler artarsa finansman ihtiyacı nasıl değişecek?
Kârlılık işletmenin performansını gösterir. Nakit akışı ise bu performansın sürdürülebilirliğini sınar.
Üzerinde çalıştığımız araç: EVG CashFlow
EVG Techworks olarak, tek bir firma için ücretsiz kullanılabilecek bir nakit akış aracı geliştiriyoruz. Planlanan araçta mizanınızı yükleyip eksik bilgileri elle tamamlayarak 13 haftalık nakit projeksiyonu oluşturabileceksiniz.
Araç henüz kullanıma açılmadı. İlk deneyenlerden olmak ya da araçta görmek istediğiniz raporları iletmek isterseniz bize yazabilirsiniz.
Sizce şirketlerde nakit sıkışıklığının asıl nedeni yetersiz kârlılık mı, yoksa tahsilat ve ödeme vadelerinin yönetilememesi mi?
Ergün Volkan Güven
Mali Müşavir
Not: Bu içerik bilgilendirme amacıyla hazırlanmıştır. Örnekteki rakamlar kurgusaldır; işletmenize özgü nakit planlaması için mali müşavirinize danışmanız önerilir.
Bu makaleyi paylaşın
Makalelerde yer alan görüşler yazarlarına aittir. İçerik genel bilgilendirme amacı taşır; somut durumlar için bir mali müşavire danışılması önerilir.