Tahsil Edemediğiniz Alacağın KDV'sini Geri Alabilir misiniz?
Tahsil edemediğiniz alacağın KDV'sini beyan edip ödediniz; peki geri alabilir misiniz? Şüpheli ve değersiz alacak arasındaki farkı, 2026 için 25.000 TL sınırını ve KDV Kanunu 29/4'teki indirim hakkını 120.000 TL'lik bir örnekle anlatıyorum.
Şüpheli alacaklar, değersiz alacaklar ve çoğu işletmenin gözden kaçırdığı KDV indirim hakkı
Satış yaptınız. Faturanızı düzenlediniz. KDV’nizi beyan ettiniz. Ancak müşteriniz borcunu ödemedi.
Peki şimdi ne olacak?
Tahsil edilemeyen bir alacak yalnızca nakit akışını bozan bir sorun değildir. Vergi ve muhasebe açısından doğru yönetilmesi gereken bir süreçtir.
Vergi mevzuatı, belirli koşullarda tahsil edilemeyen alacakların gider veya zarar olarak dikkate alınmasına ve daha önce beyan edilmiş KDV’nin indirilmesine imkân tanır.
Ancak önemli bir ayrıntı var: Tahsil edilemeyen her alacak şüpheli alacak değildir, her şüpheli alacak da değersiz alacak sayılmaz.
1. Müşteri Ödemediyse Alacak Hemen Gider Yazılabilir mi?
Hayır.
Vergi Usul Kanunu’nun 323. maddesi, ticari veya zirai kazancın elde edilmesi ve sürdürülmesiyle ilgili alacakların hangi koşullarda şüpheli alacak sayılacağını düzenler.
Genel olarak:
Dava veya icra safhasında bulunan alacaklar,
Belirlenen parasal sınırı aşmayan ve protesto edilmesine veya birden fazla yazılı ödeme talebine rağmen tahsil edilemeyen alacaklar,
şüpheli alacak kapsamında değerlendirilebilir.
Kanuni şartları sağlayan alacaklar için ilgili hesap döneminde karşılık ayrılması mümkündür.
Burada belirleyici olan yalnızca alacağın ödenmemiş olması değil, tahsilatın şüpheli hale geldiğinin kanunun aradığı şekilde ortaya konulmasıdır.
2. Az Bilinen Bir Ayrıntı: Her Alacak İçin Dava Açmak Gerekmeyebilir
Birçok işletme sahibi, tahsil edilemeyen her alacak için dava veya icra takibi başlatılması gerektiğini düşünür.
Oysa VUK 323, belirli tutarın altındaki alacaklar için farklı bir imkân sunmaktadır.
2026 yılı için 25.000 TL’yi aşmayan alacaklarda, kanundaki diğer koşullar da sağlanıyorsa dava veya icra safhasına geçilmeden şüpheli alacak karşılığı ayrılması mümkün olabilir.
Ancak bu, söz konusu tutarın altındaki her alacağın kendiliğinden gider yazılabileceği anlamına gelmez.
Protesto veya birden fazla yazılı ödeme talebi, alacağın ticari niteliği ve işlemlerin belgelendirilmesi önemlidir.
Özellikle çok sayıda küçük tutarlı alacağı bulunan işletmeler açısından bu düzenleme dikkatle değerlendirilmelidir.
3. Şüpheli Alacak ile Değersiz Alacak Arasındaki Fark Nedir?
Bu iki kavram uygulamada sıkça karıştırılır.
Şüpheli alacak, tahsil edilip edilemeyeceği belirsiz olan ve kanuni şartları taşıyan alacaktır.
Değersiz alacak ise tahsilinin artık mümkün olmadığı mahkeme kararı veya kanaat verici bir belgeyle ortaya konulmuş alacaktır.
Vergi Usul Kanunu’nun 322. maddesine göre değersiz hale gelen alacaklar, bu niteliği kazandıkları dönemde kayıtlı değerleriyle zarara geçirilir.
Örneğin müşterinin uzun süredir ödeme yapmaması tek başına alacağı değersiz hale getirmez.
Benzer şekilde, borçlunun iflas etmiş olması da her durumda alacağın tamamının doğrudan değersiz sayılabileceği anlamına gelmez. İflas sürecinin aşaması, tahsil edilemeyen tutar ve mevcut belgeler birlikte değerlendirilmelidir.
Kısacası şüpheli alacakta tahsilat belirsizdir; değersiz alacakta ise tahsil imkânının ortadan kalktığı hukuken ortaya konulmuştur.
4. Asıl Gözden Kaçan Hak: Tahsil Edilemeyen Alacağın KDV’si
Şimdi birçok işletmenin yeterince bilmediği noktaya gelelim.
Bir işletme mal veya hizmet sattığında, faturasında hesapladığı KDV’yi tahsilat yapamamış olsa bile ilgili vergilendirme döneminde beyan etmek durumunda kalabilir.
Bu durumda işletme hem müşterisinden parasını alamaz hem de satışa ilişkin KDV yükümlülüğüyle karşılaşır.
Ancak Katma Değer Vergisi Kanunu’nun 29/4. maddesi önemli bir düzenleme içerir:
VUK 322 kapsamında değersiz hale gelen alacaklara ilişkin daha önce hesaplanıp beyan edilmiş KDV, alacağın zarar yazıldığı vergilendirme döneminde indirim konusu yapılabilir.
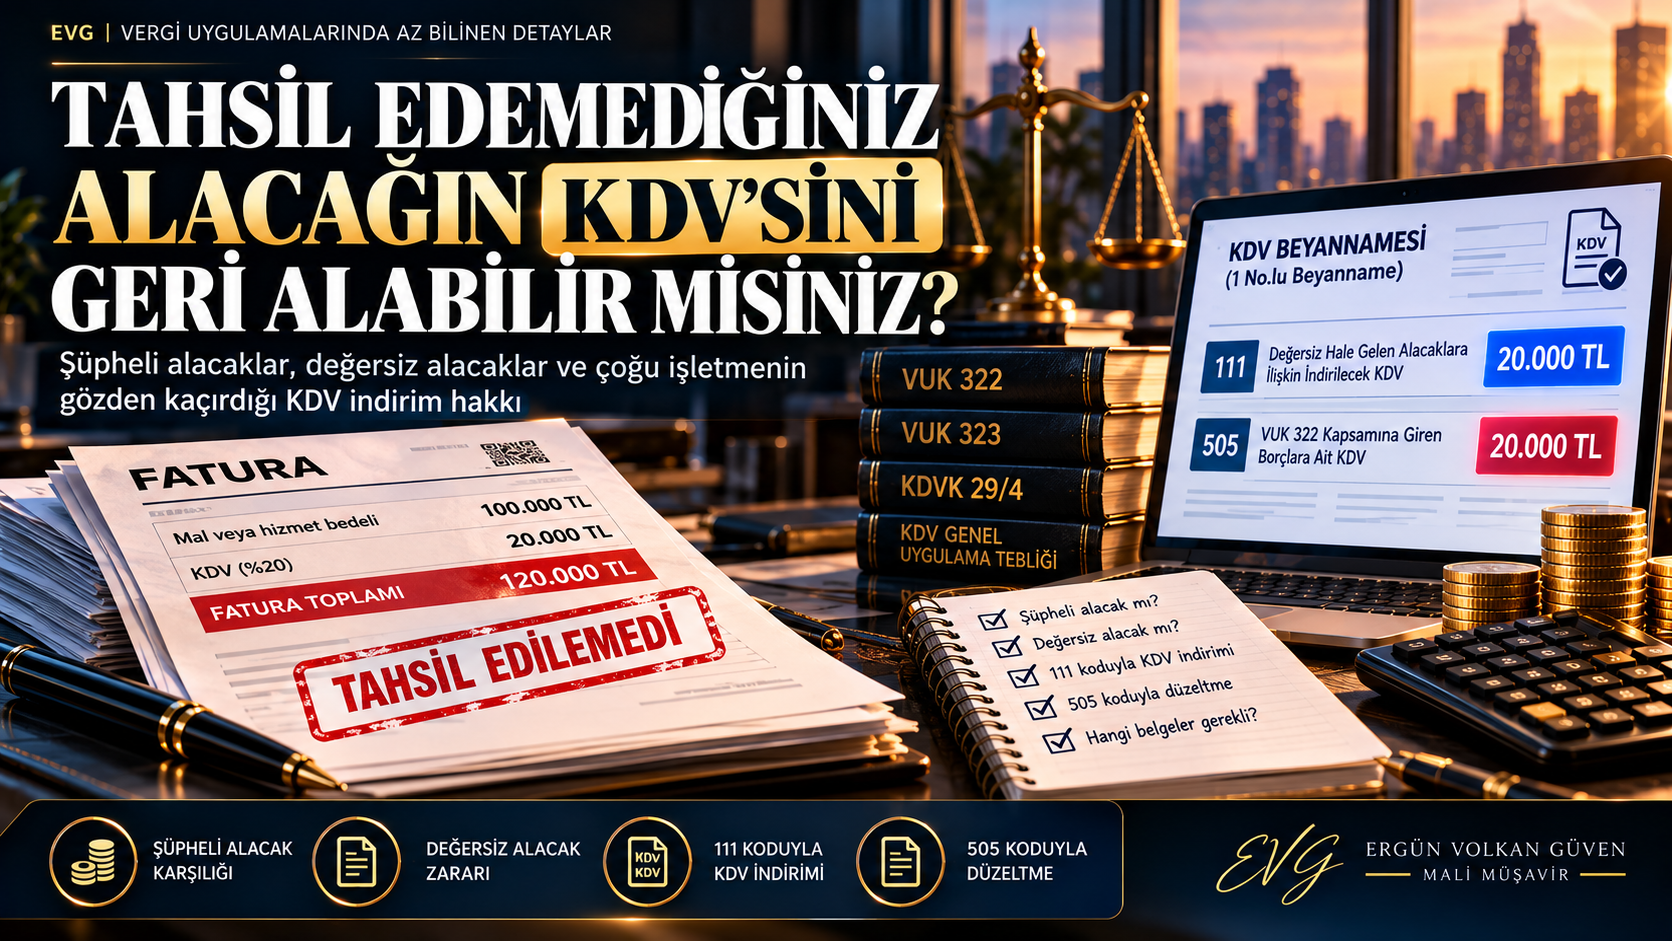
Bu işlem, 1 No.lu KDV Beyannamesinde 111 kodlu “Değersiz Hale Gelen Alacaklara İlişkin İndirilecek KDV” satırı üzerinden gerçekleştirilir.
Ayrıca bu satırdan indirim yapan mükelleflerin, beyannamenin ekler bölümünde yer alan “Değersiz Hale Gelen Alacaklara İlişkin Bildirim” tablosunu da doldurmaları gerekir.
Burada dikkat edilmesi gereken husus, yalnızca tahsilatın gecikmiş olması değil, alacağın gerçekten VUK 322 kapsamında değersiz hale gelmiş olmasıdır.
5. Somut Örnek: 120.000 TL’lik Tahsil Edilemeyen Fatura
Bir şirketin müşterisine şu tutarlarda fatura düzenlediğini düşünelim:
İşlem | Tutar |
|---|---|
Mal veya hizmet bedeli | 100.000 TL |
Hesaplanan KDV (%20) | 20.000 TL |
Fatura toplamı | 120.000 TL |
Şirketin 20.000 TL KDV’yi ilgili dönemde hesaplayıp beyan ettiğini, ancak müşterinin borcunu ödemediğini varsayalım.
Alacak, VUK 323 şartlarını sağlıyorsa şüpheli alacak olarak değerlendirilip karşılık ayrılması mümkün olabilir.
Daha sonra tahsil edilemeyeceği VUK 322’de aranan belgelerle kesinleşirse değersiz alacak hükümleri uygulanabilir.
Peki bu durum şirketin vergilerini nasıl etkiler?
Daha önce şüpheli alacak karşılığı ayrılmadığı, alacağın tamamının değersiz hale geldiği ve diğer kanuni şartların sağlandığı varsayımında:
100.000 TL’lik satış bedeli, değersiz alacak olarak zarar yazılabilir.
Şirketin bu tutarı vergi matrahından indirebilecek durumda olduğu ve kurumlar vergisi oranının %25 olduğu varsayılırsa, kurumlar vergisi üzerindeki hesaplanan etki 25.000 TL olur.
Daha önce hesaplanıp beyan edilen 20.000 TL KDV, KDV Kanunu’nun 29/4. maddesindeki şartlarla indirim konusu yapılabilir.
Bu varsayımsal örnekte toplam vergisel etki 45.000 TL’ye ulaşabilir.
Ancak burada önemli bir ayrım bulunmaktadır:
45.000 TL, devletin işletmeye doğrudan ödeyeceği bir tutar veya her işletmede kesin olarak gerçekleşecek bir vergi tasarrufu değildir.
KDV indirimi, işletmenin KDV hesap durumuna göre ödenecek KDV’yi azaltabilir veya sonraki dönemlere devreden KDV’yi artırabilir.
Kurumlar vergisi üzerindeki etki ise şirketin vergi matrahına, önceki karşılık kayıtlarına, uygulanacak vergi oranına ve diğer vergisel koşullara bağlıdır.
Bir teknik ayrıntı daha:
Şüpheli alacak karşılığı ayrılırken KDV tutarı da gelir veya kurumlar vergisi matrahının tespitinde gider olarak dikkate alınmışsa, aynı KDV’nin değersiz alacak nedeniyle indirim konusu yapılabilmesi için ilgili tutarın gelir olarak dikkate alınması gerekir.
Böylece aynı tutar üzerinden mükerrer vergi avantajı oluşması önlenir.
Bu nedenle işlem yalnızca bir KDV beyannamesi satırından ibaret değildir. Muhasebe kayıtları, daha önce ayrılan karşılıklar ve vergi matrahı birlikte kontrol edilmelidir.
6. Peki Borçlu İşletme Açısından Ne Olur?
Düzenlemenin az bilinen bir başka yönü de borçlu işletmeyle ilgilidir.
VUK 322 kapsamında değersiz hale gelen alacağa ilişkin, alıcı tarafından ödenmemiş ve daha önce indirim konusu yapılmış KDV’nin de düzeltilmesi gerekir.
Bu işlem, 1 No.lu KDV Beyannamesinde 505 kodlu “VUK 322 Kapsamına Giren Borçlara Ait KDV” satırı üzerinden gerçekleştirilir.
Alıcı, satıcının alacağını zarar yazdığı vergilendirme döneminde, daha önce indirdiği ancak ödemediği KDV’yi ilgili düzenleme kapsamında beyan eder.
Dolayısıyla satıcı açısından doğan KDV indirim hakkının, borçlu tarafın vergi kayıtlarında da bir karşılığı bulunmaktadır.
Bu durum, tahsil edilemeyen alacakların yalnızca alacaklı işletmenin muhasebe sorunu olmadığını göstermektedir.
7. İşletmeler Ne Yapmalı?
Tahsil edilemeyen alacakların vergi yönünden doğru değerlendirilmesi için işletmelerin düzenli bir takip sistemi oluşturması gerekir.
1. Vadesi geçen alacakları takip edin.
Tahsilat gecikmelerini düzenli olarak listeleyin. Müşterilerle yapılan yazışmaları, ödeme taleplerini ve ilgili belgeleri saklayın.
2. Hukuki süreci zamanında değerlendirin.
Dava veya icra takibi gerekiyorsa süreci geciktirmeyin. Küçük tutarlı alacaklar için kanunda öngörülen alternatif şartları ayrıca inceleyin.
3. Alacak değersiz hale geldiğinde belgeleri kontrol edin.
Mahkeme kararları, kanaat verici belgeler, muhasebe kayıtları ve KDV beyannameleri birlikte değerlendirilmelidir.
4. Şüpheli alacak karşılığı ile KDV indirimini birlikte değerlendirin.
Daha önce ayrılan karşılıkların, değersiz alacak kaydının ve KDV indiriminin birbirleriyle uyumlu olmasına dikkat edin.
Sonuç: Tahsilat Kaybı Her Zaman Vergisel Hakkın da Kaybı Demek Değildir
Bir şirketin müşterisinden alacağını tahsil edememesi, işletme açısından ciddi bir finansal sorundur.
Ancak bu sorun doğru yönetildiğinde vergi mevzuatının tanıdığı bazı haklardan yararlanmak mümkün olabilir.
Burada amaç tahsil edilemeyen parayı geri kazanmak değildir. Amaç, kanunun izin verdiği ölçüde, tahsil edilemeyen alacağın vergi üzerindeki etkisini doğru yönetmektir.
Çünkü güçlü bir finansal yönetim yalnızca satışları ve tahsilatları takip etmekten ibaret değildir.
İşletmenin hangi alacağını, ne zaman, hangi belgeyle ve hangi vergi düzenlemesi kapsamında değerlendireceğini bilmek de finansal yönetimin önemli bir parçasıdır.
Bazen işletmeler için gerçek tasarruf, yeni bir kazanç elde etmekten değil, mevzuatın tanıdığı ancak kullanılmayan bir hakkı zamanında fark etmekten geçer.
Ergün Volkan Güven
Mali Müşavir
Mevzuat dayanakları: Vergi Usul Kanunu 322 ve 323. maddeler, Katma Değer Vergisi Kanunu 29/4 ve 30/e maddeleri, KDV Genel Uygulama Tebliği, 23 Seri No.lu KDV Genel Tebliği ve 588 Sıra No.lu VUK Genel Tebliği.
Not: Bu yazı genel bilgilendirme amacıyla hazırlanmıştır. Uygulama, alacağın niteliğine, belgelere, önceki muhasebe kayıtlarına ve somut olayın şartlarına göre değerlendirilmelidir.
#Vergi #KDV #ŞüpheliAlacak #DeğersizAlacak #MaliMüşavirlik #FinansalYönetim
Bu makaleyi paylaşın
Makalelerde yer alan görüşler yazarlarına aittir. İçerik genel bilgilendirme amacı taşır; somut durumlar için bir mali müşavire danışılması önerilir.